Mantener el formato original
Los documentos recibidos en formato electrónico siguen siendo electrónicos. En las facturas electrónicas, el original es el archivo XML, no la copia impresa.
Plazos de conservación en Alemania para 2026 y 2027 de un vistazo: tabla para empresas, expedientes de personal y particulares, el nuevo plazo de 8 años para facturas, cómo calcular los plazos, qué puedes destruir a partir del 1 de enero de 2027 y cómo cumplir los plazos de forma digital.
Cada enero, la misma pregunta: ¿qué archivadores pueden ir ya a la trituradora? Si destruyes demasiado pronto, te arriesgas a problemas con la Agencia Tributaria alemana (Finanzamt). Si conservas demasiado tiempo, pagas espacio de archivo y, con datos personales, puede que incluso infrinjas el RGPD.
A esto se suma que desde 2025 rigen nuevas normas. Las facturas y otros justificantes contables ya solo tienes que conservarlos ocho años en lugar de diez. Y si recibes facturas electrónicas, debes archivarlas en su formato original. En esta guía encontrarás todos los plazos de conservación de Alemania en una tabla: para empresas, expedientes de personal y particulares. Además: cómo calcular correctamente el plazo, qué documentos puedes destruir a partir del 1 de enero de 2027, qué excepciones existen y cómo cumplir los plazos de forma digital y automática.
En DOCSHERO® llevamos más de 20 años implantando en empresas de todos los tamaños y sectores, desde pequeños negocios hasta grandes grupos, archivos que supervisan por sí solos los plazos de conservación y de eliminación.
Situación legal y revisión de fuentes: 29 de octubre de 2026.
DOCSHERO® / Check de archivo
¿Tu archivo ya cumple los plazos por sí solo?
Introduce tu sitio web y asegúrate una primera conversación sin compromiso. Analizamos tu empresa de antemano y te mostramos cómo un archivo a prueba de auditoría supervisa automáticamente los plazos de conservación y de eliminación.
No guardamos lo que escribís: el logotipo se carga a través de Google.
Fundamentos
Los plazos de conservación determinan cuánto tiempo deben guardar las empresas sus documentos, para que la Agencia Tributaria y los auditores puedan comprobar en todo momento qué ha ocurrido.
En Alemania, los plazos legales de conservación para empresas se recogen sobre todo en dos leyes: en el § 147 del Código Tributario alemán (Abgabenordnung, AO) para el derecho fiscal y en el § 257 del Código de Comercio alemán (Handelsgesetzbuch, HGB) para el derecho mercantil. A ellas se suman disposiciones especiales, por ejemplo en la Ley del IVA alemana (UStG) para las facturas, en la Ley del Impuesto sobre la Renta (EStG) para las cuentas salariales o en la Ley de Jornada Laboral (ArbZG) para los registros de jornada.
La obligación de conservación se aplica a todos los que están obligados fiscalmente a llevar contabilidad o registros: comerciantes, sociedades de capital, empresarios a partir de determinados umbrales de facturación y beneficio, pero también profesionales autónomos para sus registros y justificantes. Incluso si solo haces una cuenta de ingresos y gastos (Einnahmen-Überschuss-Rechnung), debes guardar facturas y justificantes.
Cómo se conservan los documentos lo regulan los GoBD, los principios alemanes para la correcta llevanza y conservación de libros, registros y documentos en formato electrónico. Lo que exigen en detalle los principios GoBD afecta sobre todo a los documentos digitales: deben ser completos, inalterables, localizables y procesables automáticamente para la inspección fiscal.
8 en lugar de 10 años
es lo que, desde el 1 de enero de 2025, hay que conservar las facturas, los extractos bancarios y otros justificantes contables. La reducción se aplica a todos los justificantes cuyo plazo anterior no había vencido aún a finales de 2024.
Base: Bürokratieentlastungsgesetz IV, § 147 Abs. 3 AO, § 257 Abs. 4 HGB, § 14b UStG
Tabla
Los plazos más importantes según el derecho fiscal y mercantil alemán de un vistazo.
| Documento | Plazo | Base legal |
|---|---|---|
| Libros comerciales, libro diario, libro mayor, diarios | 10 años | § 147 Abs. 1 Nr. 1 AO, § 257 HGB |
| Cuentas anuales, balances, cuentas de pérdidas y ganancias | 10 años | § 147 Abs. 1 Nr. 1 AO, § 257 HGB |
| Balances de apertura, inventarios, informes de gestión | 10 años | § 147 Abs. 1 Nr. 1 AO, § 257 HGB |
| Libros de caja | 10 años | § 147 Abs. 1 Nr. 1 AO |
| Instrucciones de trabajo, documentos organizativos, documentación de procedimientos | 10 años | § 147 Abs. 1 Nr. 1 AO |
| Facturas recibidas y emitidas | 8 años | § 147 Abs. 1 Nr. 4 AO, § 14b UStG |
| Facturas electrónicas (XRechnung, ZUGFeRD) en su formato original | 8 años | § 14b UStG, GoBD |
| Extractos bancarios (empresariales) | 8 años | § 147 Abs. 1 Nr. 4 AO |
| Justificantes de caja, recibos, informes de caja | 8 años | § 147 Abs. 1 Nr. 4 AO |
| Abonos, justificantes de gastos de viaje y de atenciones | 8 años | § 147 Abs. 1 Nr. 4 AO |
| Nóminas (como justificante contable) | 8 años | § 147 Abs. 1 Nr. 4 AO |
| Albaranes, si sirven como justificante contable | 8 años | § 147 Abs. 1 Nr. 4 AO |
| Albaranes que no son justificante contable | hasta la recepción o el envío de la factura | § 147 Abs. 3 AO |
| Cartas comerciales y de negocio recibidas | 6 años | § 147 Abs. 1 Nr. 2 AO, § 257 HGB |
| Copias de cartas comerciales y de negocio enviadas | 6 años | § 147 Abs. 1 Nr. 3 AO, § 257 HGB |
| Correos electrónicos de empresa con carácter de carta comercial | 6 años | § 147 AO, § 257 HGB |
| Ofertas y confirmaciones de pedido que dieron lugar a una operación | 6 años | § 147 Abs. 1 Nr. 2, 3 AO |
| Contratos (p. ej., de alquiler, leasing o mantenimiento) | 6 años desde el fin del contrato | § 147 Abs. 1 Nr. 5 AO |
| Cuentas salariales | hasta el final del 6.º año tras la última anotación | § 41 Abs. 1 EStG |
| Otros documentos con relevancia fiscal | 6 años | § 147 Abs. 1 Nr. 5 AO |
| Soportes de datos con datos antiguos tras un cambio de sistema | 5 años | § 147 Abs. 6 AO |
Cada plazo empieza al final del año natural en el que se creó el documento. Si un contrato o justificante es a la vez justificante contable, se aplica el plazo más largo. No constituye asesoramiento jurídico ni fiscal: en cada caso concreto, consulta con tu asesoría fiscal.
Una regla práctica ayuda a ordenar: todo lo que afecta a los propios libros, 10 años. Todo lo que justifica un asiento, 8 años. Todo lo que es solo correspondencia, 6 años. En caso de duda, se aplica el plazo más largo.
En la práctica se pasan por alto a menudo dos puntos. Primero: la documentación de procedimientos (Verfahrensdokumentation) también forma parte de los documentos organizativos y debe conservarse diez años. Describe cómo se registran, revisan y archivan los justificantes en tu empresa. Una documentación de procedimientos GoBD actualizada es, por tanto, en sí misma un documento de archivo. Segundo: si cambias de sistema contable o de archivo, debes mantener los datos antiguos procesables. Al migrar a un sistema nuevo, HEROmigration se encarga de que los documentos se conserven con sus metadatos y vínculos.
Cálculo
El plazo no empieza con la fecha del documento, sino al final del año. Así lo calculas correctamente.
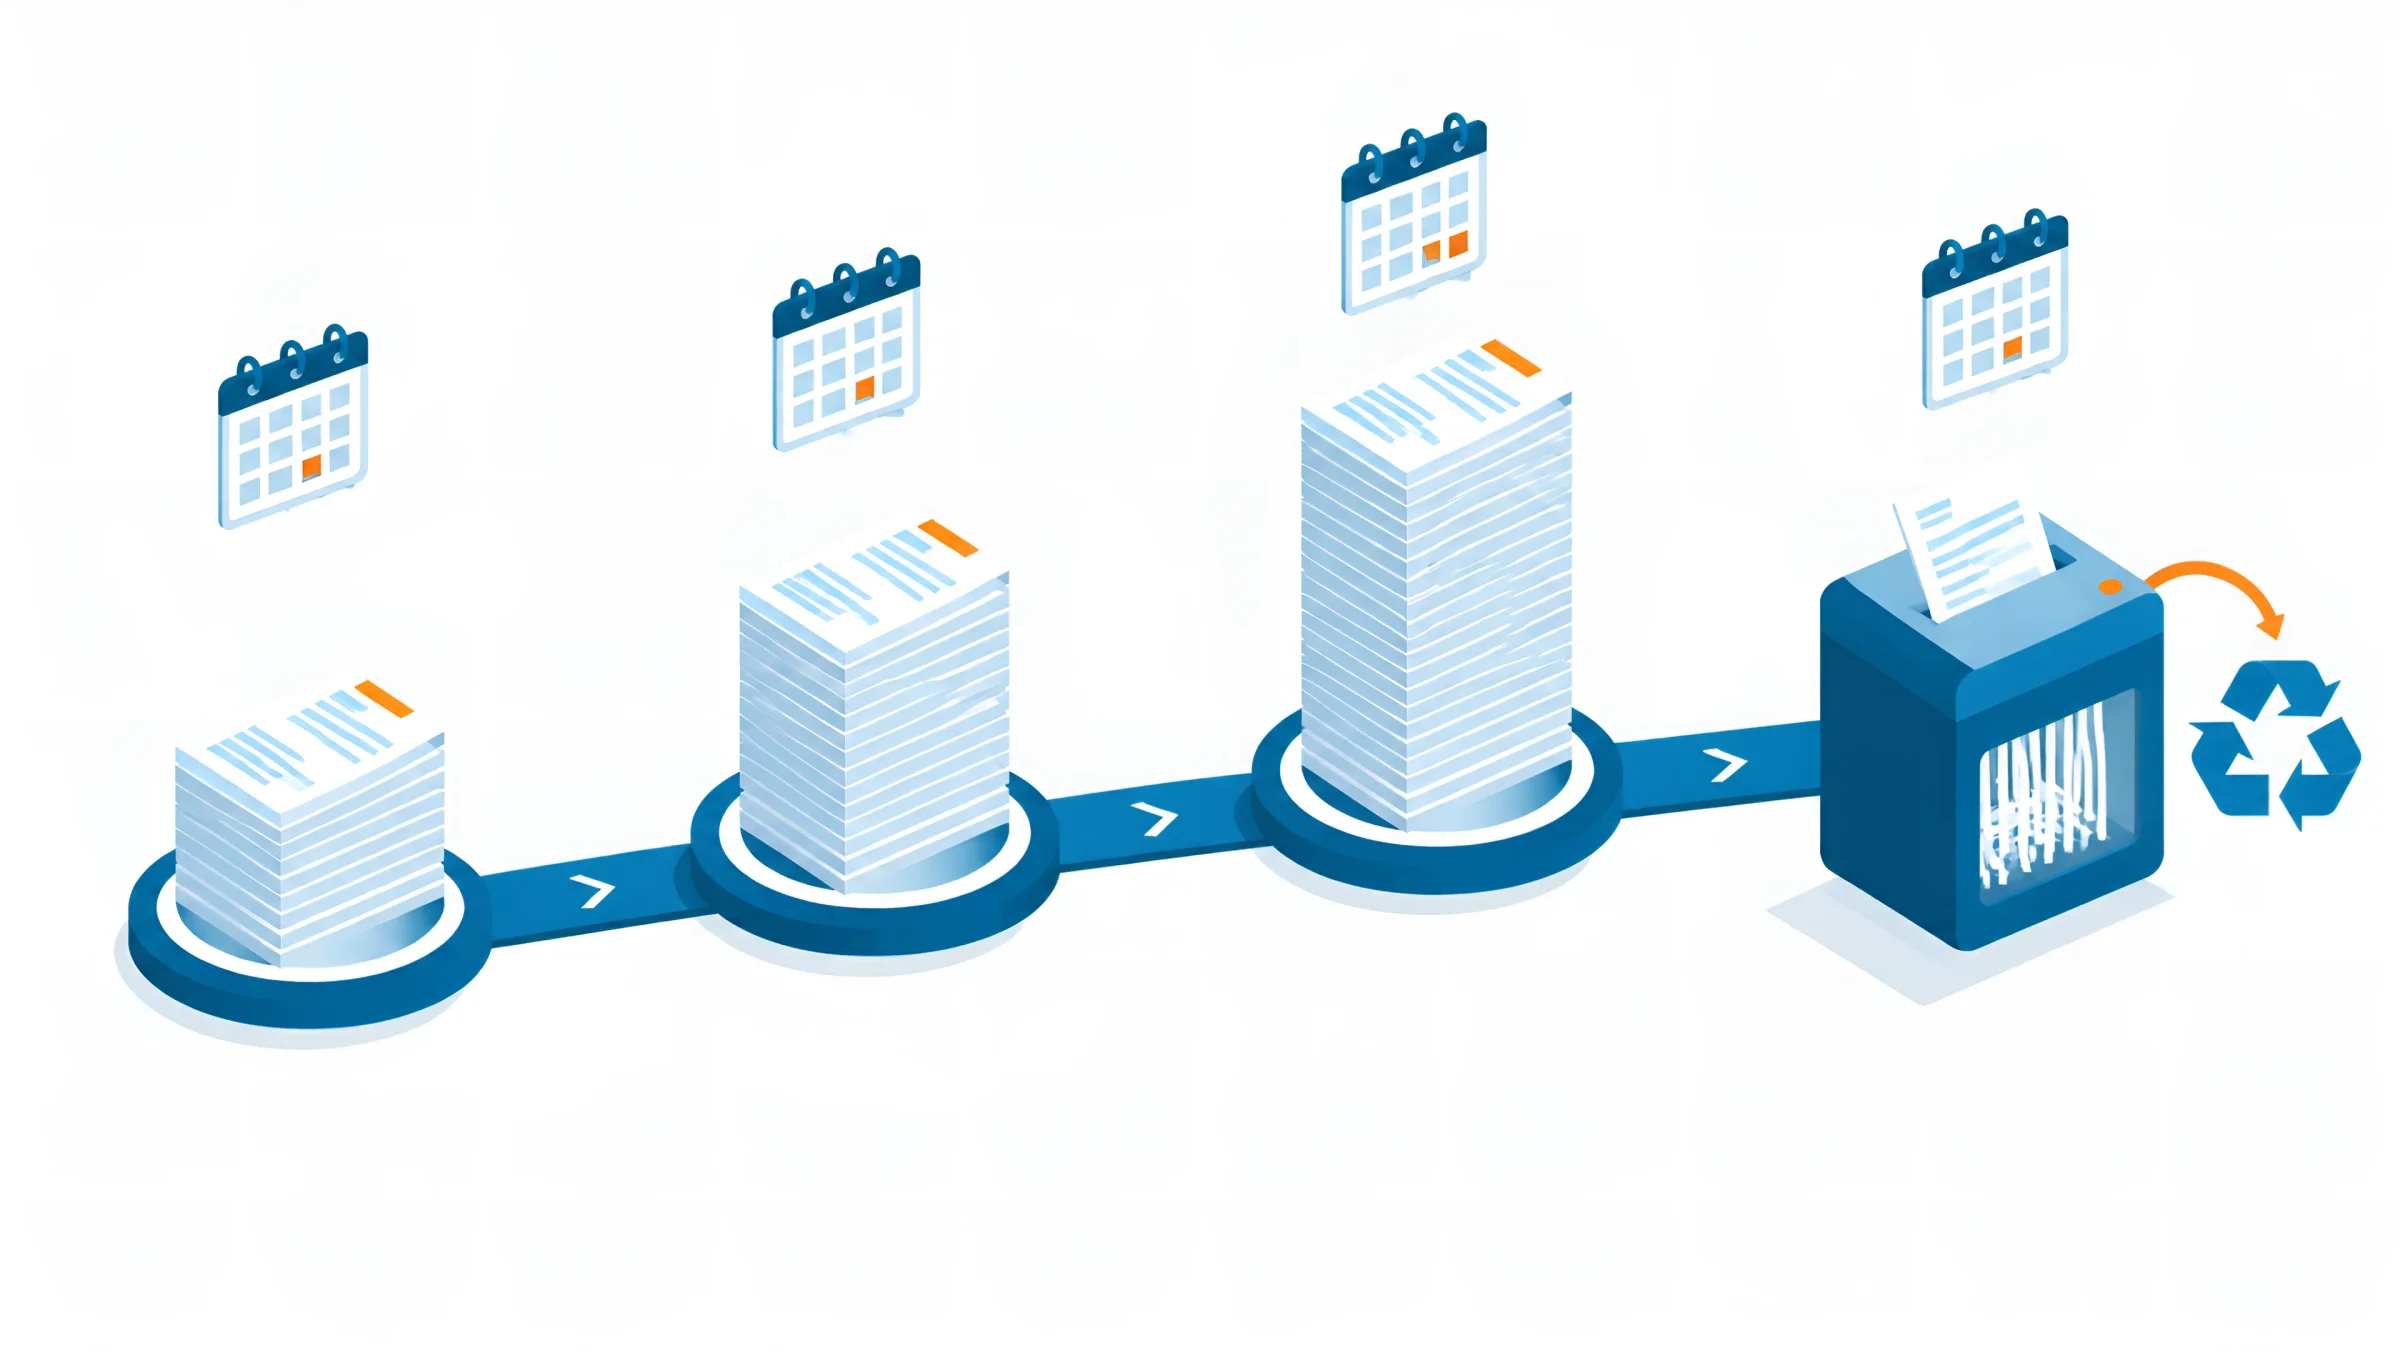
Lo determinante es el año natural en el que se creó el justificante, se recibió o envió la carta o se hizo la última anotación en el libro.
El plazo empieza al cierre de ese año natural, es decir, el 31 de diciembre.
Al inicio del plazo le sumas 6, 8 o 10 años, según el tipo de documento.
¿Sigue en curso una inspección fiscal, hay un recurso pendiente o una liquidación tributaria es provisional? Entonces todavía no puedes destruir los documentos.
Destruye solo cuando haya terminado el plazo y deja constancia de qué documentos se destruyeron o eliminaron, cuándo y cómo.
Un ejemplo: una factura recibida del 15 de marzo de 2018 es un justificante contable. El plazo empieza el 31 de diciembre de 2018 y es de ocho años. Por tanto, termina el 31 de diciembre de 2026. A partir del 1 de enero de 2027 puedes destruir la factura, siempre que no se aplique ninguna excepción.
En los libros cuenta la última anotación. Si los últimos asientos del ejercicio 2016 no se hicieron hasta 2017, el plazo de diez años no empieza hasta finales de 2017. Para las cuentas anuales cuenta el año en que se formularon. Precisamente con cuentas que se terminan tarde en el año siguiente, merece la pena fijarse bien.
Destruir
Si no se aplica ninguna excepción, con el cambio de año estos documentos pueden salir del archivo.
Libros, cuentas anuales, inventarios: con la última anotación o formulación en 2016 o antes.
Facturas y otros justificantes contables: creados en 2018 o antes.
Extractos bancarios y justificantes de caja: de 2018 o antes.
Cartas comerciales y de negocio: recibidas o enviadas en 2020 o antes.
Cuentas salariales: con la última anotación en 2020 o antes.
Otros documentos con relevancia fiscal: de 2020 o antes.
Atención con los documentos que ya podrían haberse destruido antes de 2025: la reducción a ocho años se aplica a todos los justificantes contables cuyo plazo no había vencido aún el 1 de enero de 2025. Por eso, el 1 de enero de 2025 pudieron destruirse de golpe los justificantes de 2015 y 2016, y el 1 de enero de 2026 los de 2017.
Si archivas tus justificantes de forma digital, no tienes que ordenar archivadores cada año. Un sistema de archivo conoce el tipo de documento y la fecha de creación de cada documento y, con ello, el fin de su plazo. Con el cambio de año te muestra automáticamente qué se puede eliminar y bloquea todo lo que todavía se necesita por una inspección en curso.
Personal
Para el expediente de personal no existe un plazo único. Depende de cada documento.
| Documento | Plazo | Base legal |
|---|---|---|
| Expediente de personal en general (tras la baja) | por regla general 3 años | Plazo general de prescripción § 195 BGB |
| Nóminas | 8 años | § 147 Abs. 1 Nr. 4 AO |
| Cuentas salariales | hasta el final del 6.º año tras la última anotación | § 41 Abs. 1 EStG |
| Registros de jornada en caso de horas extra | 2 años | § 16 Abs. 2 ArbZG |
| Documentación de candidatos rechazados | aprox. 6 meses | Plazos de la AGG, RGPD |
| Documentación sobre previsión social empresarial | hasta el fin de la obligación de prestación | BetrAVG |
Algunos documentos de un expediente de personal pueden estar sujetos a una conservación más larga, por ejemplo si son a la vez justificantes contables. Una vez vencidos todos los plazos, los datos personales deben eliminarse.
En los expedientes de personal chocan dos obligaciones: el derecho laboral, fiscal y de seguridad social alemán exige conservar determinados documentos. El RGPD (DSGVO) exige eliminar los datos personales en cuanto ya no se necesitan. Por eso no deberías considerar el expediente de personal como un todo, sino fijar un plazo por tipo de documento.
Un expediente de personal digital hace justo eso posible. Cada documento recibe al archivarse un tipo de documento y, con él, su plazo de conservación. Cuando una empleada deja la empresa, para cada documento corre el plazo correcto, y el sistema te recuerda a tiempo la eliminación. Con la documentación de candidaturas esto es especialmente importante: tras cerrar el proceso, solo debería permanecer guardada mientras puedan hacerse valer posibles reclamaciones según la Ley General de Igualdad de Trato alemana (AGG).
Qué datos deben figurar en el expediente lo regula la protección de datos en el expediente de personal: solo lo necesario para la relación laboral. No existe una obligación legal de expediente de personal digital. Pero desde 2025 los empleadores pueden, en muchos casos, acreditar las condiciones esenciales de trabajo en forma de texto, lo que facilita aún más el expediente digital.
DOCSHERO® / Plazos digitales
¿No volver a contar archivadores con el cambio de año?
Introduce tu sitio web y descubre en una breve conversación cómo reflejar automáticamente en tu archivo los plazos de conservación y las obligaciones de eliminación.
No guardamos lo que escribís: el logotipo se carga a través de Google.
Digital
Los plazos son iguales para el papel y los documentos digitales. Pero en lo digital los requisitos sobre el cómo son más estrictos.
Los documentos recibidos en formato electrónico siguen siendo electrónicos. En las facturas electrónicas, el original es el archivo XML, no la copia impresa.
Una vez archivados, los documentos no pueden modificarse ni eliminarse sin que se note. Cada cambio debe ser trazable.
En una inspección, los documentos deben poder presentarse en un plazo razonable, incluso después de años.
La Agencia Tributaria tiene derecho de acceso a los datos. Los datos deben poder entregarse en un formato analizable.
Los correos de empresa con carácter de carta comercial deben conservarse seis años; las facturas adjuntas, como justificantes contables, ocho años.
El papel puede destruirse tras el escaneo sustitutivo si el escaneo, el archivo y el procedimiento cumplen los GoBD.
Una unidad de red o un buzón de correo electrónico no suelen cumplir estos requisitos. En ellos, los archivos pueden modificarse, moverse o eliminarse sin que se note, y una evaluación para la inspección fiscal apenas es posible. Qué significa a prueba de auditoría y cómo se implanta técnicamente un archivo a prueba de auditoría es, por tanto, el núcleo de toda conservación digital.
Si un correo debe conservarse depende de su contenido. La obligación de archivar correos electrónicos se aplica a todos los correos con carácter de carta comercial, es decir, ofertas, pedidos, confirmaciones de pedido o reclamaciones. Por eso existen soluciones propias para el correo: un archivo de correo electrónico guarda los correos de empresa de forma automática, completa e inalterable. En las facturas electrónicas, el archivo debería hacerse directamente en la recepción de facturas, da igual si llega una XRechnung o ZUGFeRD. Si quieres recibir facturas electrónicas, guarda el original XML de inmediato a prueba de auditoría y vincúlalo al asiento. Desde la factura electrónica obligatoria en Alemania, esto forma parte del programa obligatorio. Y si todavía tienes papel en la empresa, puedes mantener los plazos al mismo tiempo que vas a digitalizar documentos.
Protección de datos
Conservar y eliminar son dos caras de la misma moneda.
El RGPD exige eliminar los datos personales en cuanto desaparece la finalidad de su tratamiento. Sin embargo, una obligación legal de conservación es un motivo legítimo para guardar los datos durante más tiempo (Art. 17 Abs. 3 DSGVO). Es decir: durante el plazo puedes y debes conservarlos. Tras el plazo, por regla general, debes eliminarlos.
En la práctica, esto significa tres cosas:
Sin un sistema, esto es casi imposible. Un sistema de gestión documental registra los plazos por tipo de documento, bloquea los datos vencidos y los elimina tras su aprobación. Así cumples la obligación de conservación y la de eliminación en el mismo proceso.
Riesgos
La falta de documentos puede salir cara, aunque todo se haya contabilizado correctamente.
Si destruyes documentos demasiado pronto o no los conservas debidamente, te expones a varias consecuencias:
A la inversa, conservar demasiado tiempo tampoco está libre de riesgos. Además de los costes del espacio de archivo, con datos personales puedes infringir el RGPD si ya no existe ningún motivo para guardarlos.
Particulares
Para la mayoría de los documentos privados no existe una obligación legal, pero sí buenos motivos para guardarlos.
| Documento | Recomendación / plazo | Base |
|---|---|---|
| Facturas de obras y reparaciones en tu casa y terreno | 2 años (obligatorio) | § 14b Abs. 1 UStG |
| Documentos con rendimientos excedentarios elevados (más de 500.000 €, desde 2027 más de 750.000 €) | 6 años (obligatorio) | § 147a AO |
| Liquidaciones tributarias y justificantes de la declaración | como mínimo hasta que sean firmes | Recomendación |
| Tickets de compra y documentos de garantía | hasta el fin de la garantía legal o comercial | § 438 BGB |
| Extractos bancarios (privados) | recomendado al menos 3 años | Plazo general de prescripción § 195 BGB |
| Sentencias, requerimientos de ejecución, títulos ejecutivos | 30 años | § 197 BGB |
| Certificados, escrituras, justificantes de pensiones y seguros | de forma permanente | Interés propio |
Los documentos privados sin obligación de conservación deberías guardarlos al menos mientras puedan prescribir posibles reclamaciones. Con los justificantes de pensiones merece la pena conservarlos de forma permanente.
Para los particulares en Alemania se aplica lo siguiente: la mayoría de los plazos son recomendaciones, no obligaciones. Una obligación real existe sobre todo para las facturas de obras y reparaciones y para personas con ingresos muy elevados procedentes de alquileres, capital mobiliario o fuentes similares. Para ellas, el umbral sube a partir de 2027 de 500.000 a 750.000 euros al año.
Si digitalizas documentos privados, aun así deberías guardar los originales de escrituras, certificados y documentos notariales. El resto puede escanearse y guardarse de forma segura.
Implantación
Con un archivo bien pensado, nunca más tendrás que contar archivadores.
Asigna cada documento a un tipo: factura, contrato, carta comercial, documento de personal, etcétera.
Asigna a cada tipo de documento su plazo de conservación y el inicio del plazo, idealmente junto con tu asesoría fiscal.
Guarda todos los documentos de forma inalterable, completa y con metadatos en un sistema de archivo.
Marca los documentos que deben conservarse más tiempo por inspecciones o procedimientos.
Haz que el sistema genere una lista de eliminación al final del plazo, apruébala y documenta la eliminación.
Así es exactamente como funciona un buen archivo. Con la gestión documental ELO, cada documento recibe su plazo al archivarse. Ya sea la gestión de contratos, la recepción de facturas con un software de factura electrónica o el expediente de personal: todos los documentos pasan por una bandeja de entrada digital al mismo archivo a prueba de auditoría. Los plazos, bloqueos y eliminaciones quedan documentados y son trazables para la inspección fiscal.
DOCSHERO® implanta estos archivos a la medida de tu empresa: en tus servidores o en nuestra HEROcloud desde centros de datos alemanes. El check de digitalización gratuito te muestra en pocos minutos dónde está hoy tu empresa.
BUENO SABERLO
Libros, cuentas anuales, inventarios y documentos organizativos, 10 años; justificantes contables como facturas y extractos bancarios, 8 años; cartas comerciales y de negocio y otros documentos con relevancia fiscal, 6 años.
Los 10 años se aplican a libros comerciales, cuentas anuales, balances de apertura, inventarios, informes de gestión e instrucciones de trabajo. Los 6 años se aplican a las cartas comerciales y de negocio recibidas y enviadas y a otros documentos con relevancia fiscal. Las facturas y otros justificantes contables están desde 2025 en medio: 8 años.
Desde el 1 de enero de 2025, ocho años. El plazo empieza al final del año en que se emitió o recibió la factura. Las facturas electrónicas deben conservarse en su formato electrónico original.
Si no se aplica ninguna excepción: libros y cuentas anuales con la última anotación en 2016 o antes, justificantes contables de 2018 o antes, y cartas comerciales y otros documentos de 2020 o antes.
Al cierre del año natural en el que se creó el documento, se recibió o envió la carta o se hizo la última anotación en el libro.
Sí. Los plazos son los mismos. Pero los documentos electrónicos deben conservarse en formato electrónico, de forma inalterable, completa, localizable y procesable automáticamente. Una copia impresa no sustituye al original digital.
No existe un plazo único. Por regla general, el expediente de personal se conserva tres años tras la baja. La documentación salarial, las cuentas salariales y los registros de jornada tienen plazos propios de entre dos y ocho años.
Los extractos bancarios de empresa son justificantes contables y deben conservarse ocho años. Para los extractos privados no existe una obligación legal; se recomiendan al menos tres años.
Para las empresas no existe en el derecho fiscal y mercantil alemán una obligación de 30 años. Sin embargo, merece la pena guardar 30 años los títulos ejecutivos como sentencias o requerimientos de ejecución, porque las reclamaciones reconocidas en ellos prescriben a los 30 años.
La Agencia Tributaria puede estimar las bases imponibles, anular la deducción del IVA soportado e imponer multas. En caso de insolvencia, el incumplimiento de la obligación de conservación puede ser delito.
Sí, la mayoría de los justificantes, si los escaneas conforme a los GoBD, los archivas a prueba de auditoría y documentas el procedimiento. Quedan excluidos, entre otros, las cuentas anuales, los balances de apertura y determinados documentos aduaneros.
Situación legal y revisión de fuentes: 29 de octubre de 2026. Los requisitos legales están enlazados directamente. Este artículo no constituye asesoramiento jurídico ni fiscal: consulta los plazos de cada caso concreto con tu asesoría fiscal.