Mantenere il formato originale
I documenti ricevuti in formato elettronico restano elettronici. Per le fatture elettroniche l’originale è il file XML, non la stampa.
Termini di conservazione in Germania per il 2026 e il 2027 in sintesi: tabella per aziende, fascicoli del personale e privati, il nuovo termine di 8 anni per le fatture, come calcolare le scadenze, cosa puoi distruggere dal 1° gennaio 2027 e come rispettare i termini in digitale.
Ogni gennaio la stessa domanda: quali raccoglitori possono finire nel distruggidocumenti? Se distruggi troppo presto, rischi problemi con il fisco tedesco (Finanzamt). Se conservi troppo a lungo, paghi lo spazio d’archivio e, con i dati personali, potresti persino violare il GDPR.
In più, dal 2025 valgono nuove regole. Le fatture e gli altri giustificativi contabili devi conservarli ormai solo otto anni anziché dieci. E se ricevi fatture elettroniche, devi archiviarle nel formato originale. In questa guida trovi tutti i principali termini di conservazione tedeschi in una tabella: per aziende, fascicoli del personale e privati. Inoltre: come calcolare correttamente il termine, quali documenti puoi distruggere dal 1° gennaio 2027, quali eccezioni valgono e come rispettare i termini in digitale e in automatico.
Come DOCSHERO®, da oltre 20 anni realizziamo per aziende di ogni dimensione e settore, dalle piccole imprese ai grandi gruppi, archivi che monitorano da soli i termini di conservazione e di cancellazione.
Stato normativo e verifica delle fonti: 29 ottobre 2026.
DOCSHERO® / Check dell’archivio
Il tuo archivio rispetta già da solo i termini?
Inserisci il tuo sito web e assicurati un primo colloquio senza impegno. Analizziamo prima la tua azienda e ti mostriamo come un archivio a norma monitora in automatico i termini di conservazione e di cancellazione.
Non salviamo il dato inserito: il logo viene caricato tramite Google.
Basi
I termini di conservazione stabiliscono per quanto tempo le aziende devono tenere i documenti, affinché fisco e revisori possano ricostruire in qualsiasi momento cosa è successo.
In Germania, i termini legali di conservazione per le aziende sono stabiliti soprattutto da due leggi: dal § 147 del codice tributario tedesco (Abgabenordnung, AO) per il diritto tributario e dal § 257 del codice di commercio tedesco (Handelsgesetzbuch, HGB) per il diritto commerciale. A queste si aggiungono norme speciali, ad esempio nella legge tedesca sull’IVA (UStG) per le fatture, nella legge sull’imposta sul reddito (EStG) per i conti salariali o nella legge sull’orario di lavoro (ArbZG) per le registrazioni dell’orario.
L’obbligo di conservazione vale per tutti coloro che sono tenuti fiscalmente alla contabilità o alle registrazioni: commercianti, società di capitali, imprenditori oltre determinate soglie di fatturato e utile, ma anche liberi professionisti per le loro registrazioni e i loro giustificativi. Anche se redigi solo un rendiconto entrate-uscite (Einnahmen-Überschuss-Rechnung), devi conservare fatture e giustificativi.
Come vanno conservati i documenti lo stabiliscono i GoBD, i principi tedeschi per la corretta tenuta e conservazione di libri, registrazioni e documenti in formato elettronico. Ciò che i principi GoBD richiedono nel dettaglio riguarda soprattutto i documenti digitali: devono essere completi, immodificabili, reperibili ed elaborabili elettronicamente per la verifica fiscale.
8 anziché 10 anni
è ormai il periodo per cui, dal 1° gennaio 2025, vanno conservati fatture, estratti conto e altri giustificativi contabili. La riduzione vale per tutti i giustificativi il cui vecchio termine non era ancora scaduto alla fine del 2024.
Base: Bürokratieentlastungsgesetz IV, § 147 Abs. 3 AO, § 257 Abs. 4 HGB, § 14b UStG
Tabella
I termini più importanti secondo il diritto tributario e commerciale tedesco a colpo d’occhio.
| Documento | Termine | Base giuridica |
|---|---|---|
| Libri commerciali, libro giornale, libro mastro, registri | 10 anni | § 147 Abs. 1 Nr. 1 AO, § 257 HGB |
| Bilanci d’esercizio, stati patrimoniali, conti economici | 10 anni | § 147 Abs. 1 Nr. 1 AO, § 257 HGB |
| Bilanci d’apertura, inventari, relazioni sulla gestione | 10 anni | § 147 Abs. 1 Nr. 1 AO, § 257 HGB |
| Libri di cassa | 10 anni | § 147 Abs. 1 Nr. 1 AO |
| Istruzioni di lavoro, documenti organizzativi, documentazione delle procedure | 10 anni | § 147 Abs. 1 Nr. 1 AO |
| Fatture passive e attive | 8 anni | § 147 Abs. 1 Nr. 4 AO, § 14b UStG |
| Fatture elettroniche (XRechnung, ZUGFeRD) nel formato originale | 8 anni | § 14b UStG, GoBD |
| Estratti conto (aziendali) | 8 anni | § 147 Abs. 1 Nr. 4 AO |
| Giustificativi di cassa, ricevute, rapporti di cassa | 8 anni | § 147 Abs. 1 Nr. 4 AO |
| Note di credito, giustificativi di trasferte e di spese di rappresentanza | 8 anni | § 147 Abs. 1 Nr. 4 AO |
| Buste paga e cedolini (come giustificativo contabile) | 8 anni | § 147 Abs. 1 Nr. 4 AO |
| Bolle di consegna, se servono come giustificativo contabile | 8 anni | § 147 Abs. 1 Nr. 4 AO |
| Bolle di consegna che non sono giustificativi contabili | fino alla ricezione o all’invio della fattura | § 147 Abs. 3 AO |
| Lettere commerciali e d’affari ricevute | 6 anni | § 147 Abs. 1 Nr. 2 AO, § 257 HGB |
| Copie delle lettere commerciali e d’affari inviate | 6 anni | § 147 Abs. 1 Nr. 3 AO, § 257 HGB |
| E-mail aziendali con carattere di lettera commerciale | 6 anni | § 147 AO, § 257 HGB |
| Offerte e conferme d’ordine che hanno portato a un affare | 6 anni | § 147 Abs. 1 Nr. 2, 3 AO |
| Contratti (ad es. di locazione, leasing, manutenzione) | 6 anni dalla fine del contratto | § 147 Abs. 1 Nr. 5 AO |
| Conti salariali | fino alla fine del 6° anno dopo l’ultima registrazione | § 41 Abs. 1 EStG |
| Altri documenti rilevanti ai fini fiscali | 6 anni | § 147 Abs. 1 Nr. 5 AO |
| Supporti dati con dati storici dopo un cambio di sistema | 5 anni | § 147 Abs. 6 AO |
Ogni termine decorre dalla fine dell’anno solare in cui il documento è stato creato. Se un contratto o un giustificativo è al tempo stesso giustificativo contabile, vale il termine più lungo. Non costituisce consulenza legale o fiscale: nel singolo caso coinvolgi il tuo consulente fiscale.
Una regola pratica aiuta a fare ordine: tutto ciò che riguarda i libri stessi, 10 anni. Tutto ciò che documenta una registrazione, 8 anni. Tutto ciò che è solo corrispondenza, 6 anni. Nel dubbio vale il termine più lungo.
Nella pratica due punti vengono spesso trascurati. Primo: anche la documentazione delle procedure (Verfahrensdokumentation) fa parte dei documenti organizzativi e va conservata dieci anni. Descrive come i giustificativi vengono acquisiti, controllati e archiviati nella tua azienda. Una documentazione delle procedure GoBD aggiornata è quindi essa stessa un documento d’archivio. Secondo: se cambi sistema contabile o d’archivio, devi mantenere elaborabili i dati storici. Nel passaggio a un nuovo sistema, HEROmigration fa sì che i documenti vengano conservati insieme ai loro metadati e collegamenti.
Calcolo
Il termine non parte dalla data sul documento, ma dalla fine dell’anno. Ecco come calcolarlo correttamente.
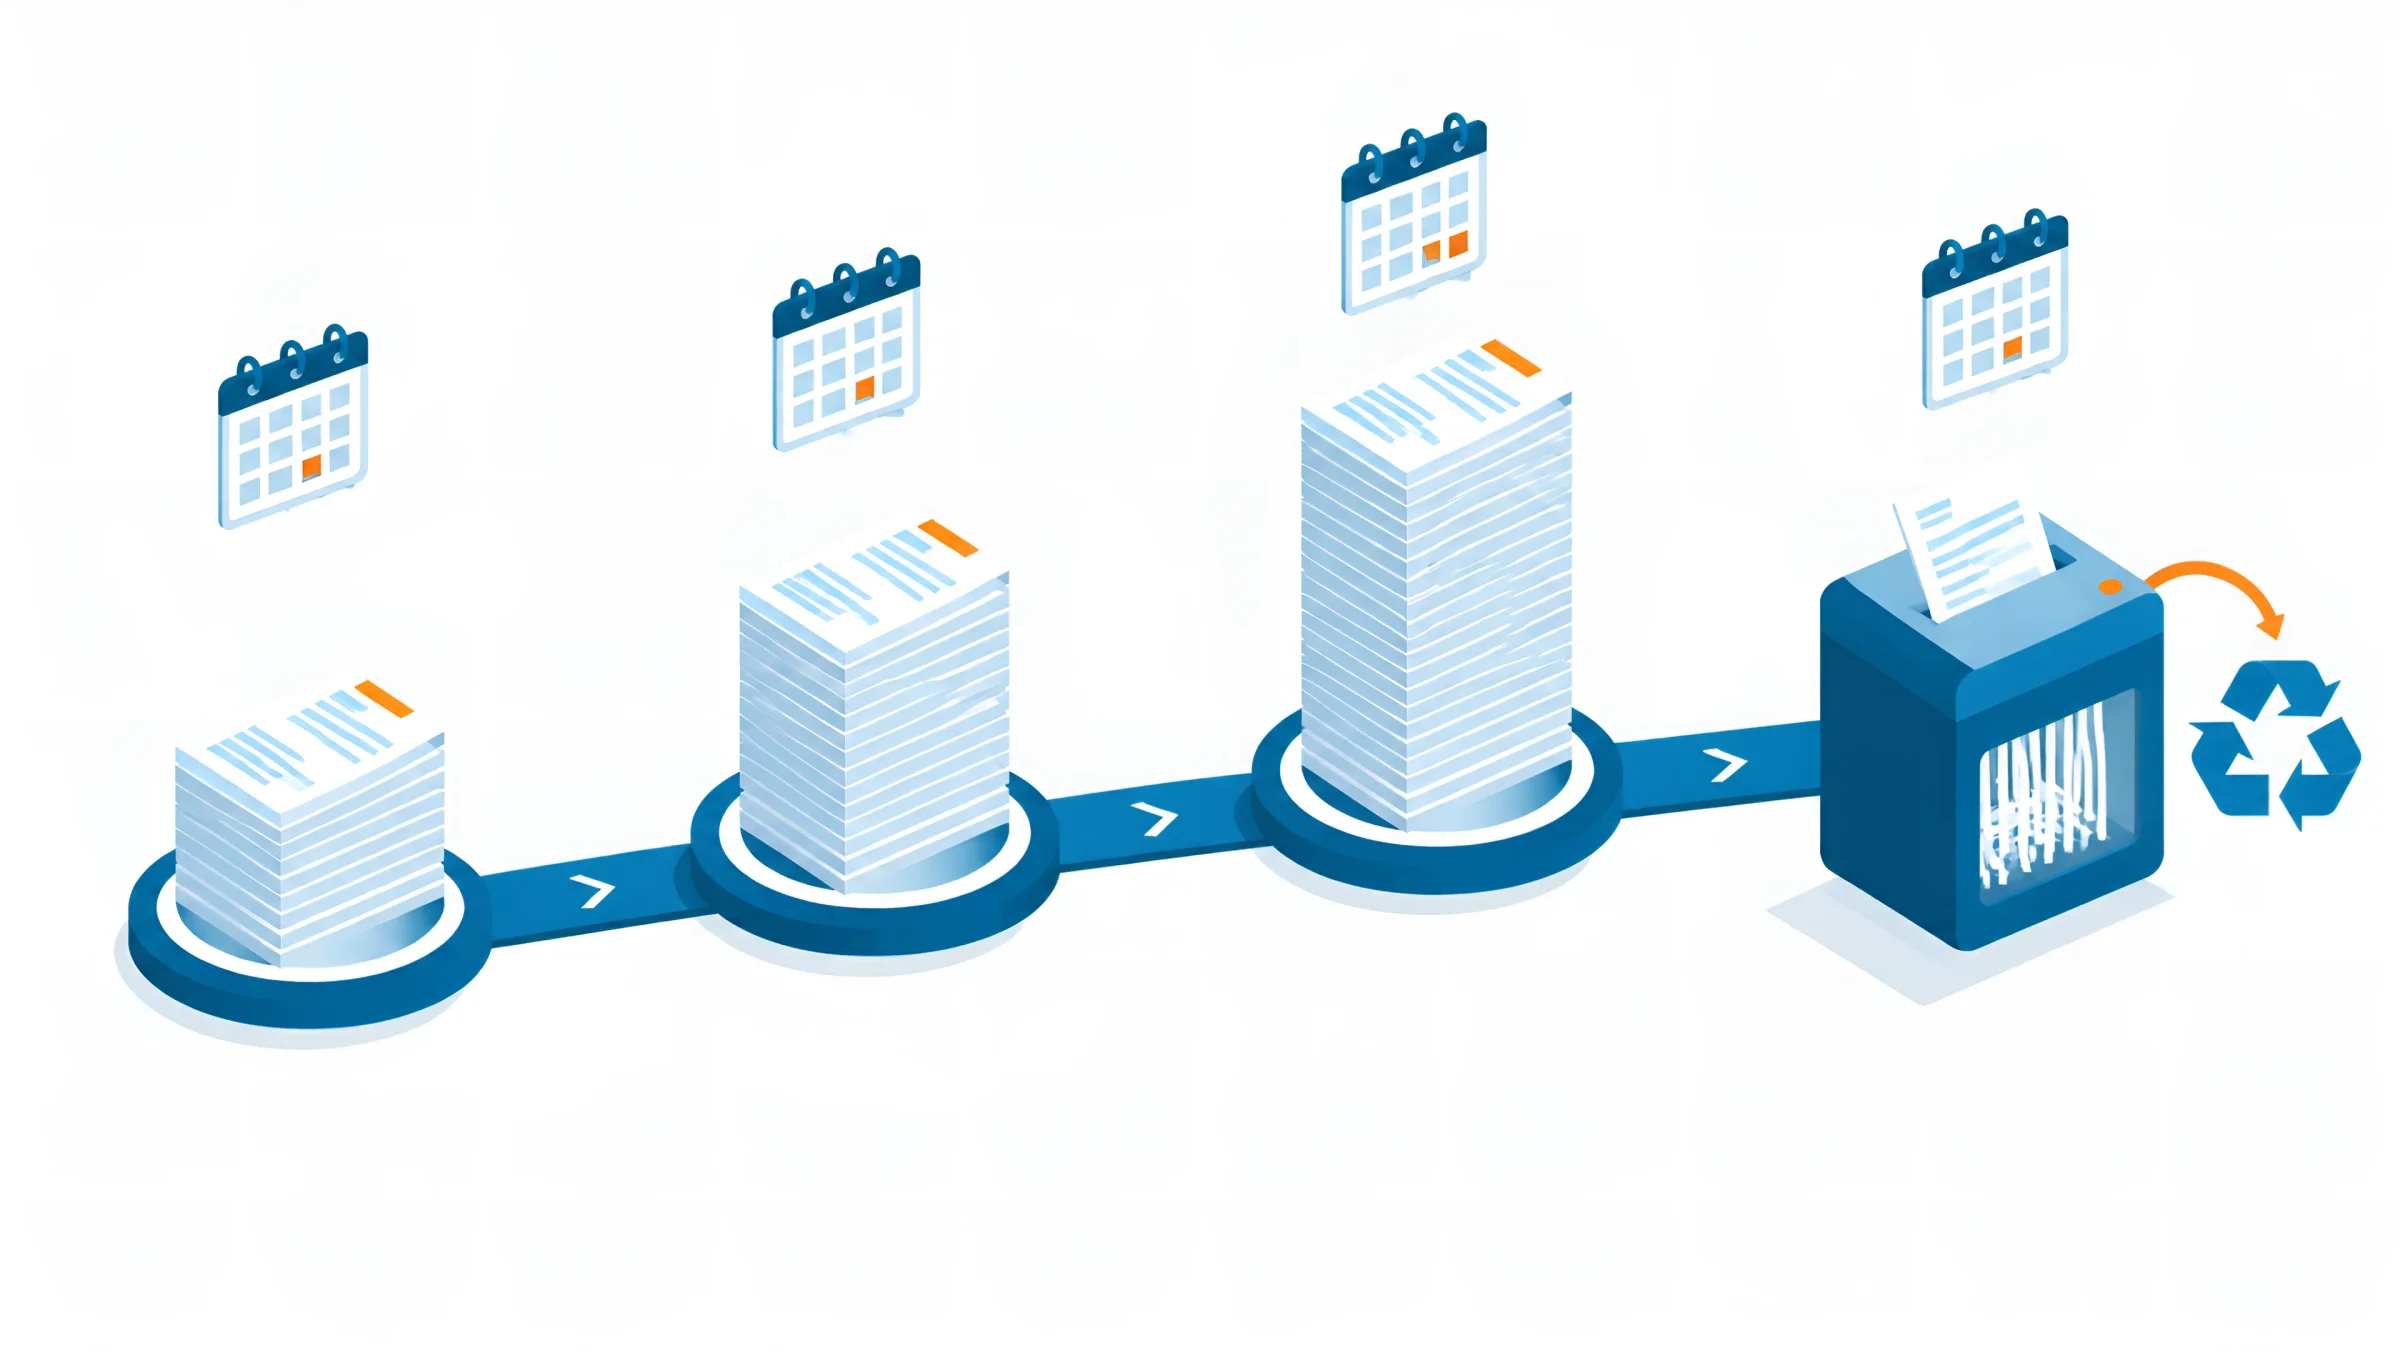
Conta l’anno solare in cui il giustificativo è stato creato, la lettera è stata ricevuta o inviata oppure è stata fatta l’ultima registrazione nel libro.
Il termine decorre dalla chiusura di quell’anno solare, cioè dal 31 dicembre.
All’inizio del termine aggiungi 6, 8 o 10 anni, a seconda del tipo di documento.
È ancora in corso una verifica fiscale, un ricorso o un avviso di accertamento è provvisorio? Allora non puoi ancora distruggere i documenti.
Distruggi solo dopo la scadenza del termine e registra quali documenti sono stati distrutti o cancellati, quando e come.
Un esempio: una fattura passiva del 15 marzo 2018 è un giustificativo contabile. Il termine decorre dal 31 dicembre 2018 ed è di otto anni. Scade quindi il 31 dicembre 2026. Dal 1° gennaio 2027 puoi distruggere la fattura, salvo eccezioni.
Per i libri conta l’ultima registrazione. Se le ultime registrazioni per l’esercizio 2016 sono state fatte solo nel 2017, il termine di dieci anni decorre solo dalla fine del 2017. Per il bilancio d’esercizio conta l’anno in cui è stato redatto. Proprio con i bilanci completati tardi nell’anno successivo vale la pena guardare con attenzione.
Distruggere
Salvo eccezioni, con il cambio d’anno questi documenti possono uscire dall’archivio.
Libri, bilanci d’esercizio, inventari: con ultima registrazione o redazione nel 2016 o prima.
Fatture e altri giustificativi contabili: creati nel 2018 o prima.
Estratti conto e giustificativi di cassa: del 2018 o precedenti.
Lettere commerciali e d’affari: ricevute o inviate nel 2020 o prima.
Conti salariali: con ultima registrazione nel 2020 o prima.
Altri documenti rilevanti ai fini fiscali: del 2020 o precedenti.
Attenzione ai documenti che avrebbero già potuto essere distrutti prima del 2025: la riduzione a otto anni vale per tutti i giustificativi contabili il cui termine non era ancora scaduto il 1° gennaio 2025. Per questo, il 1° gennaio 2025 è stato possibile distruggere in un colpo solo i giustificativi del 2015 e del 2016, e il 1° gennaio 2026 quelli del 2017.
Se archivi i tuoi giustificativi in digitale, non devi riordinare raccoglitori ogni anno. Un sistema d’archivio conosce per ogni documento il tipo di documento, la data di creazione e quindi la scadenza del termine. Con il cambio d’anno ti mostra in automatico cosa può essere cancellato e blocca tutto ciò che serve ancora per una verifica in corso.
Personale
Per il fascicolo del personale non esiste un termine unico. Dipende dai singoli documenti.
| Documento | Termine | Base giuridica |
|---|---|---|
| Fascicolo del personale in generale (dopo l’uscita) | di norma 3 anni | Prescrizione ordinaria § 195 BGB |
| Buste paga e cedolini | 8 anni | § 147 Abs. 1 Nr. 4 AO |
| Conti salariali | fino alla fine del 6° anno dopo l’ultima registrazione | § 41 Abs. 1 EStG |
| Registrazioni dell’orario in caso di straordinari | 2 anni | § 16 Abs. 2 ArbZG |
| Documenti di candidature respinte | circa 6 mesi | Termini AGG, GDPR |
| Documenti sulla previdenza complementare aziendale | fino alla fine dell’obbligo di prestazione | BetrAVG |
Singoli documenti di un fascicolo del personale possono essere soggetti a una conservazione più lunga, ad esempio se sono al tempo stesso giustificativi contabili. Scaduti tutti i termini, i dati personali vanno cancellati.
Nei fascicoli del personale si scontrano due obblighi: il diritto del lavoro, tributario e previdenziale tedesco impone di conservare determinati documenti. Il GDPR (DSGVO) impone di cancellare i dati personali non appena non servono più. Per questo non dovresti considerare il fascicolo del personale come un tutto, ma fissare un termine per ogni tipo di documento.
Un fascicolo digitale del personale rende possibile proprio questo. Al momento dell’archiviazione, ogni documento riceve un tipo di documento e con esso il suo termine di conservazione. Quando una dipendente lascia l’azienda, per ogni documento decorre il termine corretto e il sistema ti ricorda per tempo la cancellazione. Per i documenti di candidatura è particolarmente importante: dopo la chiusura della selezione dovrebbero restare memorizzati solo finché possono essere fatte valere eventuali pretese ai sensi della legge tedesca sulla parità di trattamento (AGG).
Quali dati debbano entrare nel fascicolo lo stabilisce la protezione dei dati nel fascicolo del personale: solo ciò che è necessario per il rapporto di lavoro. Un obbligo di fascicolo digitale del personale non esiste. Dal 2025, però, in molti casi i datori di lavoro possono documentare le condizioni di lavoro essenziali in forma testuale, il che semplifica ancora di più il fascicolo digitale.
DOCSHERO® / Termini in digitale
Mai più contare raccoglitori al cambio d’anno?
Inserisci il tuo sito web e scopri in un breve colloquio come gestire in automatico nell’archivio i termini di conservazione e gli obblighi di cancellazione.
Non salviamo il dato inserito: il logo viene caricato tramite Google.
Digitale
I termini sono gli stessi per carta e documenti digitali. Ma per il digitale i requisiti sul come sono più severi.
I documenti ricevuti in formato elettronico restano elettronici. Per le fatture elettroniche l’originale è il file XML, non la stampa.
Dopo l’archiviazione, i documenti non possono essere modificati o cancellati senza che se ne accorga nessuno. Ogni modifica deve essere tracciabile.
In caso di verifica, i documenti devono poter essere esibiti in tempi ragionevoli, anche dopo anni.
Il fisco ha diritto di accesso ai dati. I dati devono poter essere consegnati in un formato analizzabile.
Le e-mail aziendali con carattere di lettera commerciale vanno conservate sei anni; le fatture allegate, come documenti contabili, otto anni.
La carta può essere distrutta dopo la scansione sostitutiva se scansione, archiviazione e procedura sono conformi ai GoBD.
Un’unità di rete o una casella di posta elettronica di norma non soddisfano questi requisiti. Lì i file possono essere modificati, spostati o cancellati senza che nessuno se ne accorga, e un’analisi per la verifica fiscale è quasi impossibile. Cosa significa a norma di revisione e come si realizza tecnicamente un’archiviazione a norma è quindi il cuore di ogni conservazione digitale.
Se una e-mail vada conservata dipende dal contenuto. L’obbligo di archiviazione delle e-mail vale per tutte le e-mail con carattere di lettera commerciale, cioè offerte, ordini, conferme d’ordine o reclami. Per questo esistono soluzioni dedicate per le e-mail: un’archiviazione delle e-mail salva le e-mail aziendali in modo automatico, completo e immodificabile. Per le fatture elettroniche l’archiviazione dovrebbe avvenire direttamente in fase di ricezione, che arrivi una XRechnung o ZUGFeRD. Se vuoi ricevere fatture elettroniche, archivia subito a norma l’originale XML e collegalo alla registrazione. Con l’obbligo di fattura elettronica in Germania questo fa parte del programma obbligatorio. E se in azienda hai ancora carta, quando vai a digitalizzare i documenti puoi gestire anche i termini.
Protezione dei dati
Conservare e cancellare sono due facce della stessa medaglia.
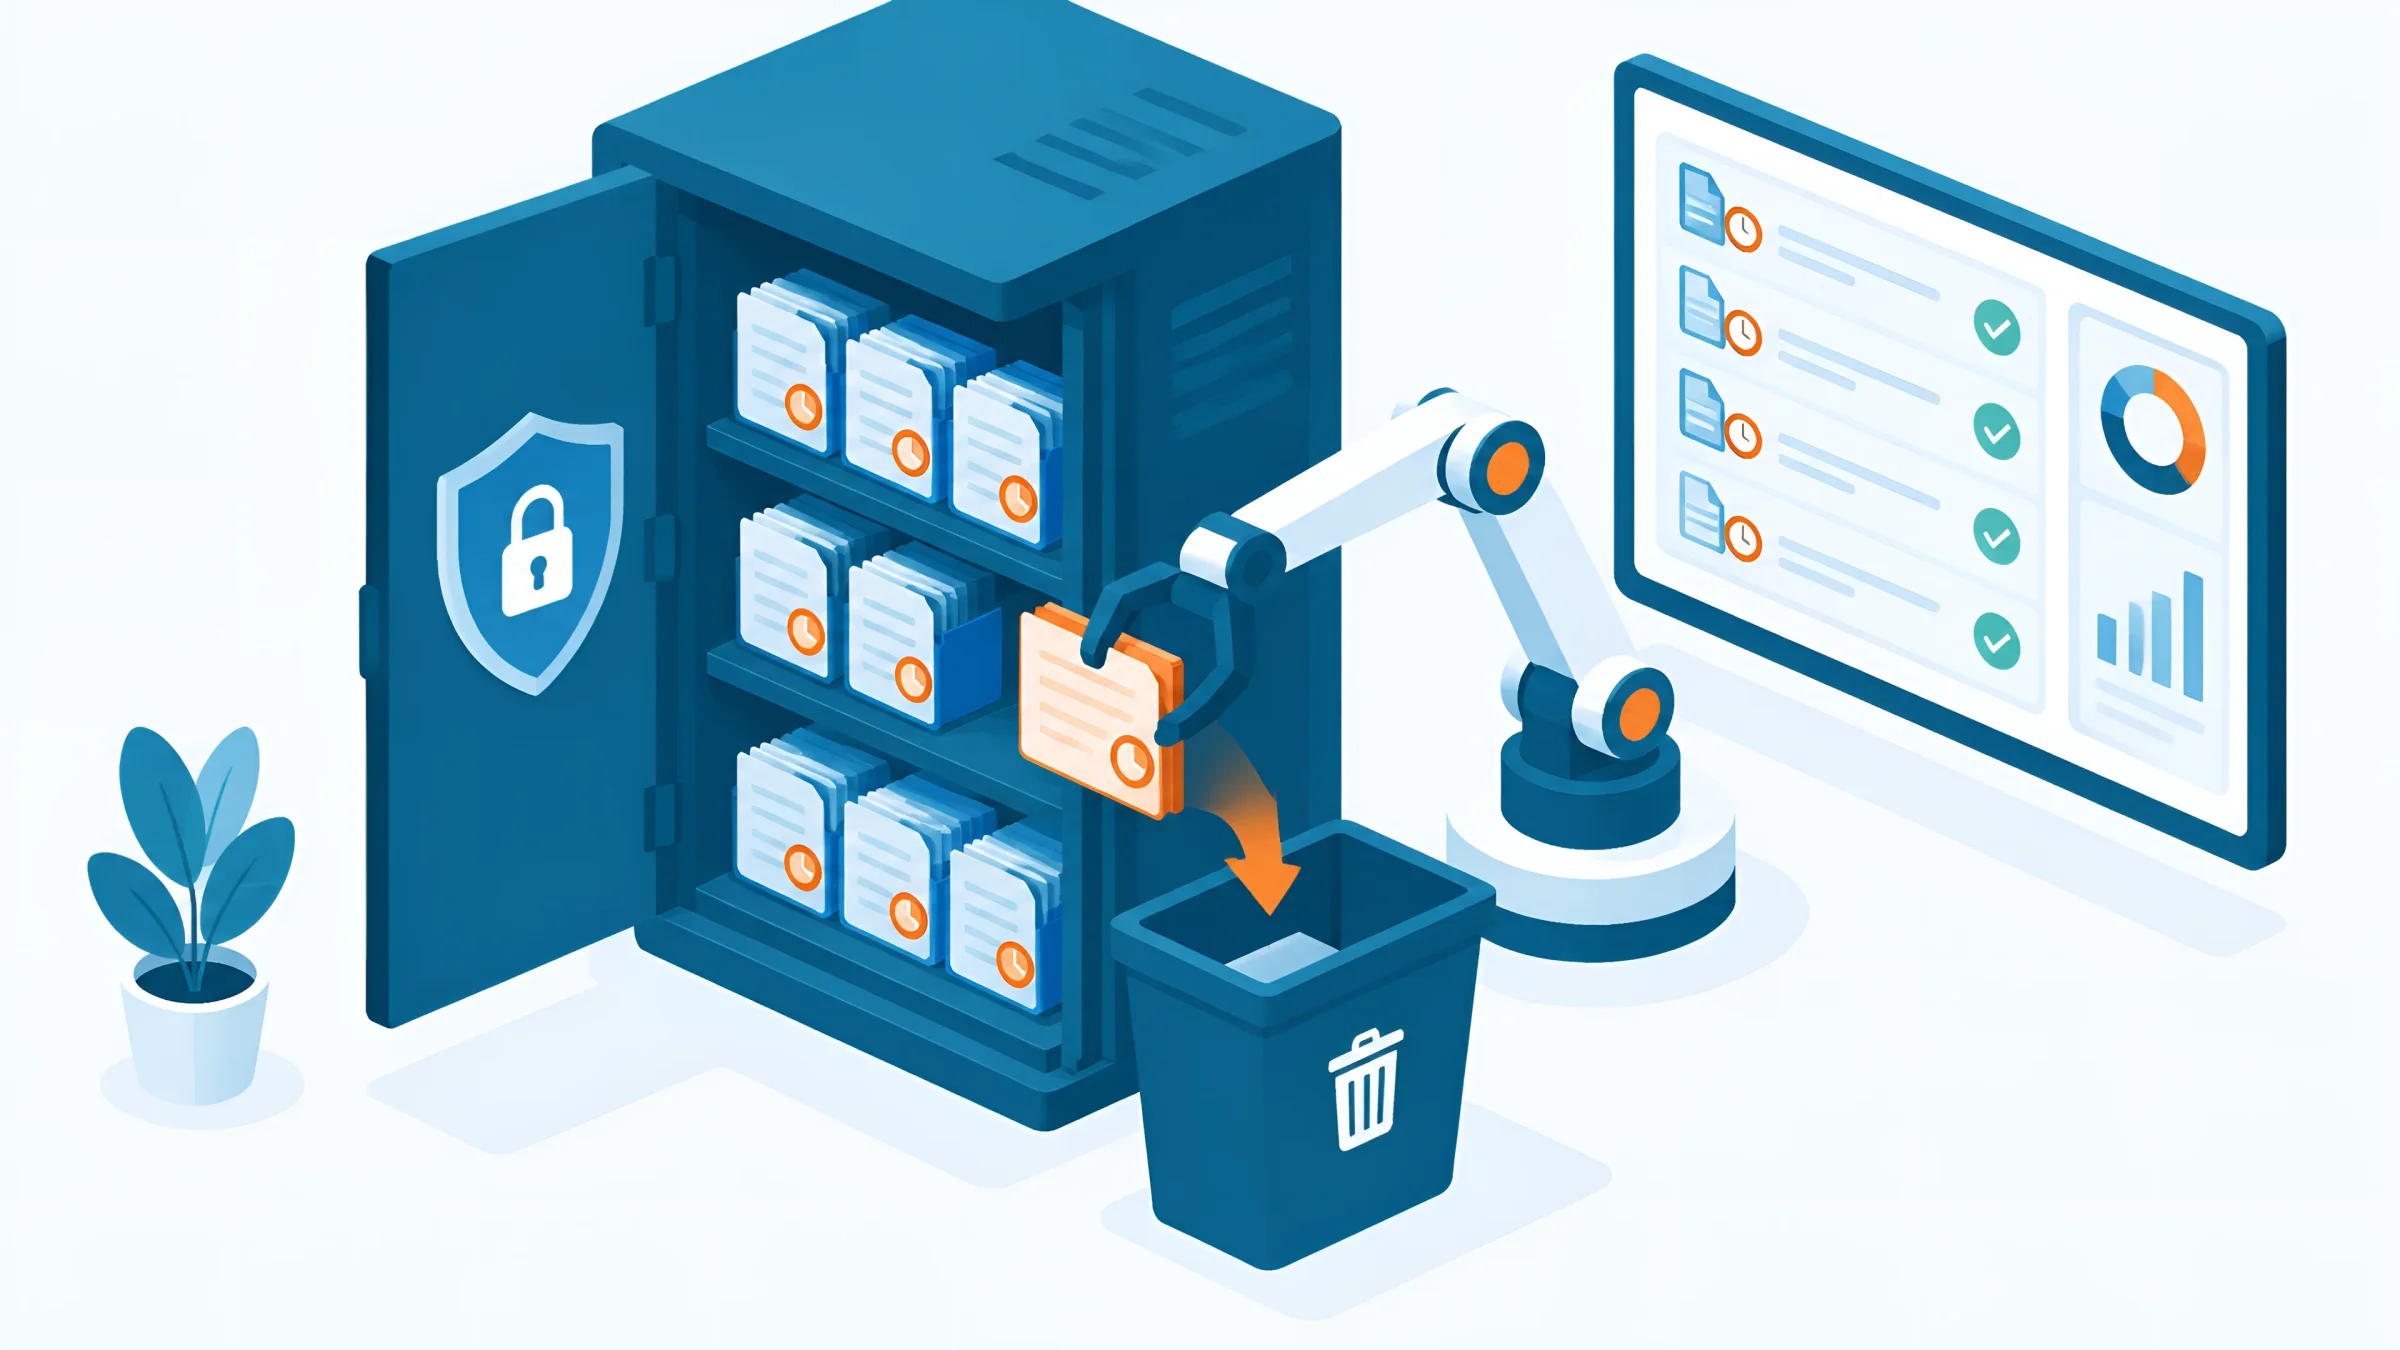
Il GDPR impone di cancellare i dati personali non appena viene meno lo scopo del loro trattamento. Un obbligo legale di conservazione è però un motivo legittimo per conservare i dati più a lungo (Art. 17 Abs. 3 DSGVO). In altre parole: durante il termine puoi e devi conservare. Dopo il termine, di norma, devi cancellare.
Nella pratica questo significa tre cose:
Senza un sistema è quasi impossibile. Un sistema di gestione documentale registra i termini per tipo di documento, blocca i dati scaduti e li cancella dopo l’approvazione. Così rispetti l’obbligo di conservazione e quello di cancellazione nello stesso processo.
Rischi
I documenti mancanti possono costare cari, anche se tutto è stato registrato correttamente.
Se distruggi i documenti troppo presto o non li conservi correttamente, rischi diverse conseguenze:
Al contrario, conservare troppo a lungo non è privo di rischi. Oltre ai costi dello spazio d’archivio, con i dati personali rischi di violare il GDPR se non c’è più motivo di conservarli.
Privati
Per la maggior parte dei documenti privati non esiste un obbligo legale, ma ci sono buoni motivi per conservarli.
| Documento | Raccomandazione / termine | Base |
|---|---|---|
| Fatture di artigiani per lavori su casa e terreno | 2 anni (obbligo) | § 14b Abs. 1 UStG |
| Documenti in caso di redditi elevati (oltre 500.000 €, dal 2027 oltre 750.000 €) | 6 anni (obbligo) | § 147a AO |
| Avvisi di accertamento e giustificativi della dichiarazione dei redditi | almeno fino alla definitività | Raccomandazione |
| Scontrini d’acquisto e documenti di garanzia | fino alla fine della garanzia legale o commerciale | § 438 BGB |
| Estratti conto (privati) | consigliati almeno 3 anni | Prescrizione ordinaria § 195 BGB |
| Sentenze, decreti esecutivi, titoli esecutivi | 30 anni | § 197 BGB |
| Certificati, atti, documenti pensionistici e assicurativi | per sempre | Interesse personale |
I documenti privati per cui non esiste un obbligo dovresti conservarli almeno finché le pretese possono cadere in prescrizione. Per i documenti pensionistici conviene una conservazione permanente.
Per i privati in Germania vale questo: la maggior parte dei termini sono raccomandazioni, non obblighi. Un vero obbligo esiste soprattutto per le fatture di artigiani e per le persone con redditi molto elevati da locazione, capitale o fonti simili. Per loro la soglia sale dal 2027 da 500.000 a 750.000 euro all’anno.
Se digitalizzi documenti privati, dovresti comunque tenere gli originali di atti, certificati e documenti notarili. Il resto può essere scansionato e salvato in modo sicuro.
Attuazione
Con un archivio ben progettato non dovrai mai più contare raccoglitori.
Assegna ogni documento a un tipo: fattura, contratto, lettera commerciale, documento del personale e così via.
Assegna a ogni tipo di documento il suo termine di conservazione e la sua decorrenza, meglio se insieme al tuo consulente fiscale.
Salva tutti i documenti in modo immodificabile, completo e con metadati in un sistema d’archivio.
Contrassegna i documenti che vanno conservati più a lungo a causa di verifiche o procedimenti.
Fai generare al sistema un elenco di cancellazione alla scadenza, approvalo e documenta la cancellazione.
È esattamente così che funziona un buon archivio. Con la gestione documentale ELO ogni documento riceve il suo termine al momento dell’archiviazione. Che si tratti di gestione dei contratti, della ricezione delle fatture tramite un software per la fattura elettronica o del fascicolo del personale: tutti i documenti passano attraverso una posta in arrivo digitale nello stesso archivio a norma. Termini, blocchi e cancellazioni sono documentati e tracciabili per la verifica fiscale.
DOCSHERO® realizza archivi di questo tipo su misura per la tua azienda: sui tuoi server o nella nostra HEROcloud da data center tedeschi. Il check di digitalizzazione gratuito ti mostra in pochi minuti a che punto è oggi la tua azienda.
BUONO A SAPERSI
Libri, bilanci d’esercizio, inventari e documenti organizzativi 10 anni, giustificativi contabili come fatture ed estratti conto 8 anni, lettere commerciali e d’affari e altri documenti rilevanti ai fini fiscali 6 anni.
I 10 anni valgono per libri commerciali, bilanci d’esercizio, bilanci d’apertura, inventari, relazioni sulla gestione e istruzioni di lavoro. I 6 anni valgono per le lettere commerciali e d’affari ricevute e inviate e per gli altri documenti rilevanti ai fini fiscali. Fatture e altri giustificativi contabili stanno dal 2025 nel mezzo: 8 anni.
Dal 1° gennaio 2025, otto anni. Il termine decorre dalla fine dell’anno in cui la fattura è stata emessa o ricevuta. Le fatture elettroniche vanno conservate nel formato elettronico originale.
Salvo eccezioni: libri e bilanci d’esercizio con ultima registrazione nel 2016 o prima, giustificativi contabili del 2018 o precedenti, nonché lettere commerciali e altri documenti del 2020 o precedenti.
Dalla chiusura dell’anno solare in cui il documento è stato creato, la lettera è stata ricevuta o inviata oppure è stata fatta l’ultima registrazione nel libro.
Sì. I termini sono gli stessi. I documenti elettronici vanno però conservati in formato elettronico, in modo immodificabile, completo, reperibile ed elaborabile elettronicamente. Una stampa non sostituisce l’originale digitale.
Non esiste un termine unico. Di norma il fascicolo del personale si conserva per tre anni dopo l’uscita del dipendente. Documenti salariali, conti salariali e registrazioni dell’orario hanno termini propri compresi tra due e otto anni.
Gli estratti conto aziendali sono giustificativi contabili e vanno conservati otto anni. Per gli estratti conto privati non esiste un obbligo legale; si consigliano almeno tre anni.
Per le aziende il diritto tributario e commerciale tedesco non prevede un obbligo di 30 anni. Conviene però conservare per 30 anni i titoli esecutivi come sentenze o decreti esecutivi, perché le pretese accertate in essi si prescrivono in 30 anni.
Il fisco può stimare le basi imponibili, stornare la detrazione IVA e infliggere sanzioni. In caso di insolvenza, la violazione dell’obbligo di conservazione può essere reato.
Sì, la maggior parte dei giustificativi, se li scansioni in modo conforme ai GoBD, li archivi a norma e documenti la procedura. Sono esclusi, tra gli altri, i bilanci d’esercizio, i bilanci d’apertura e determinati documenti doganali.
Stato normativo e verifica delle fonti: 29 ottobre 2026. I requisiti di legge sono collegati direttamente. Questo articolo non costituisce consulenza legale o fiscale: verifica i termini nel singolo caso con il tuo consulente fiscale.