Originalformat behalten
Elektronisch empfangene Dokumente bleiben elektronisch. Bei E-Rechnungen ist die XML-Datei das Original, nicht der Ausdruck.
Aufbewahrungsfristen 2026 und 2027 im Überblick: Tabelle für Unternehmen, Personalakten und Privatpersonen, neue 8-Jahres-Frist für Rechnungen, Fristberechnung, was du ab 1. Januar 2027 vernichten darfst und wie du Fristen digital einhältst.
Jedes Jahr im Januar dieselbe Frage: Welche Ordner dürfen jetzt in den Schredder? Wer zu früh vernichtet, riskiert Ärger mit dem Finanzamt. Wer zu lange aufbewahrt, bezahlt Archivfläche – und verstößt bei personenbezogenen Daten womöglich gegen die DSGVO.
Dazu kommt: Seit 2025 gelten neue Regeln. Rechnungen und andere Buchungsbelege musst du nur noch acht statt zehn Jahre aufbewahren. Und wer E-Rechnungen bekommt, muss sie im Originalformat archivieren. In diesem Ratgeber findest du alle wichtigen Aufbewahrungsfristen in einer Tabelle – für Unternehmen, Personalakten und Privatpersonen. Dazu: wie du die Frist richtig berechnest, welche Unterlagen du ab dem 1. Januar 2027 vernichten darfst, welche Ausnahmen gelten und wie du Fristen digital automatisch einhältst.
Als DOCSHERO® richten wir seit mehr als 20 Jahren Archive in Unternehmen jeder Größe und Branche ein – vom kleinen Betrieb bis zum Konzern. Archive, die Aufbewahrungs- und Löschfristen von selbst überwachen.
Rechtsstand und Quellenprüfung: 29. Oktober 2026.
DOCSHERO® / Archiv-Check
Hält dein Archiv die Fristen schon von allein ein?
Gib deine Website ein und sichere dir ein unverbindliches Erstgespräch. Wir schauen uns dein Unternehmen vorab an und zeigen dir, wie ein revisionssicheres Archiv Aufbewahrungs- und Löschfristen automatisch überwacht.
Wir speichern deine Eingabe nicht – das Logo lädt über Google.
Grundlagen
Aufbewahrungsfristen legen fest, wie lange Unternehmen Unterlagen aufheben müssen – damit Finanzamt und Prüfer jederzeit nachvollziehen können, was passiert ist.
Die gesetzlichen Aufbewahrungsfristen für Unternehmen stehen vor allem in zwei Gesetzen: in § 147 der Abgabenordnung (AO) für das Steuerrecht und in § 257 des Handelsgesetzbuchs (HGB) für das Handelsrecht. Dazu kommen Sondervorschriften, etwa im Umsatzsteuergesetz für Rechnungen, im Einkommensteuergesetz für Lohnkonten oder im Arbeitszeitgesetz für Arbeitszeitnachweise.
Die Aufbewahrungspflicht gilt für alle, die steuerlich buchführungs- oder aufzeichnungspflichtig sind: Kaufleute, Kapitalgesellschaften, Gewerbetreibende ab bestimmten Umsatz- und Gewinngrenzen, aber auch Freiberufler für ihre Aufzeichnungen und Belege. Selbst wer nur eine Einnahmen-Überschuss-Rechnung macht, muss Rechnungen und Belege aufheben.
Wie die Unterlagen aufbewahrt werden, regeln die GoBD – die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form. Was die GoBD im Detail verlangen, betrifft vor allem digitale Dokumente: Sie müssen vollständig, unveränderbar, auffindbar und für die Betriebsprüfung maschinell auswertbar sein.
8 statt 10 Jahre
müssen Rechnungen, Kontoauszüge und andere Buchungsbelege seit dem 1. Januar 2025 nur noch aufbewahrt werden. Die Verkürzung gilt für alle Belege, deren alte Frist Ende 2024 noch nicht abgelaufen war.
Grundlage: Bürokratieentlastungsgesetz IV, § 147 Abs. 3 AO, § 257 Abs. 4 HGB, § 14b UStG
Tabelle
Die wichtigsten Fristen nach Steuer- und Handelsrecht auf einen Blick.
| Unterlage | Frist | Rechtsgrundlage |
|---|---|---|
| Handelsbücher, Grundbuch, Hauptbuch, Journale | 10 Jahre | § 147 Abs. 1 Nr. 1 AO, § 257 HGB |
| Jahresabschlüsse, Bilanzen, Gewinn- und Verlustrechnungen | 10 Jahre | § 147 Abs. 1 Nr. 1 AO, § 257 HGB |
| Eröffnungsbilanzen, Inventare, Lageberichte | 10 Jahre | § 147 Abs. 1 Nr. 1 AO, § 257 HGB |
| Kassenbücher | 10 Jahre | § 147 Abs. 1 Nr. 1 AO |
| Arbeitsanweisungen, Organisationsunterlagen, Verfahrensdokumentation | 10 Jahre | § 147 Abs. 1 Nr. 1 AO |
| Eingangs- und Ausgangsrechnungen | 8 Jahre | § 147 Abs. 1 Nr. 4 AO, § 14b UStG |
| E-Rechnungen (XRechnung, ZUGFeRD) im Originalformat | 8 Jahre | § 14b UStG, GoBD |
| Kontoauszüge (geschäftlich) | 8 Jahre | § 147 Abs. 1 Nr. 4 AO |
| Kassenbelege, Quittungen, Kassenberichte | 8 Jahre | § 147 Abs. 1 Nr. 4 AO |
| Gutschriften, Reisekosten- und Bewirtungsbelege | 8 Jahre | § 147 Abs. 1 Nr. 4 AO |
| Lohn- und Gehaltsabrechnungen (als Buchungsbeleg) | 8 Jahre | § 147 Abs. 1 Nr. 4 AO |
| Lieferscheine, wenn sie als Buchungsbeleg dienen | 8 Jahre | § 147 Abs. 1 Nr. 4 AO |
| Lieferscheine, die kein Buchungsbeleg sind | bis Erhalt bzw. Versand der Rechnung | § 147 Abs. 3 AO |
| Empfangene Handels- und Geschäftsbriefe | 6 Jahre | § 147 Abs. 1 Nr. 2 AO, § 257 HGB |
| Kopien versandter Handels- und Geschäftsbriefe | 6 Jahre | § 147 Abs. 1 Nr. 3 AO, § 257 HGB |
| Geschäftliche E-Mails mit Handelsbrief-Charakter | 6 Jahre | § 147 AO, § 257 HGB |
| Angebote und Auftragsbestätigungen, die zu einem Geschäft führten | 6 Jahre | § 147 Abs. 1 Nr. 2, 3 AO |
| Verträge (z. B. Miet-, Leasing-, Wartungsverträge) | 6 Jahre ab Vertragsende | § 147 Abs. 1 Nr. 5 AO |
| Lohnkonten | bis Ende des 6. Jahres nach der letzten Eintragung | § 41 Abs. 1 EStG |
| Sonstige steuerlich relevante Unterlagen | 6 Jahre | § 147 Abs. 1 Nr. 5 AO |
| Datenträger mit Altdaten nach einem Systemwechsel | 5 Jahre | § 147 Abs. 6 AO |
Die Frist beginnt jeweils mit dem Ende des Kalenderjahres, in dem die Unterlage entstanden ist. Ist ein Vertrag oder Beleg zugleich Buchungsbeleg, gilt die längere Frist. Keine Rechts- oder Steuerberatung – im Einzelfall Steuerberatung einbeziehen.
Eine Faustregel hilft beim Sortieren: Alles, was die Bücher selbst betrifft, 10 Jahre. Alles, was eine Buchung belegt, 8 Jahre. Alles, was nur Korrespondenz ist, 6 Jahre. Im Zweifel gilt die längere Frist.
Zwei Punkte werden in der Praxis oft übersehen. Erstens: Auch die Verfahrensdokumentation gehört zu den Organisationsunterlagen und muss zehn Jahre aufbewahrt werden. Sie beschreibt, wie Belege bei dir erfasst, geprüft und archiviert werden. Eine aktuelle GoBD Verfahrensdokumentation ist damit selbst ein Archivstück. Zweitens: Wer sein Buchhaltungs- oder Archivsystem wechselt, muss die Altdaten weiter auswertbar halten. Bei einem Umzug in ein neues System sorgt HEROmigration dafür, dass Dokumente samt Merkmalen und Bezügen erhalten bleiben.
Berechnung
Die Frist startet nicht mit dem Datum auf dem Dokument, sondern am Ende des Jahres. So rechnest du richtig.
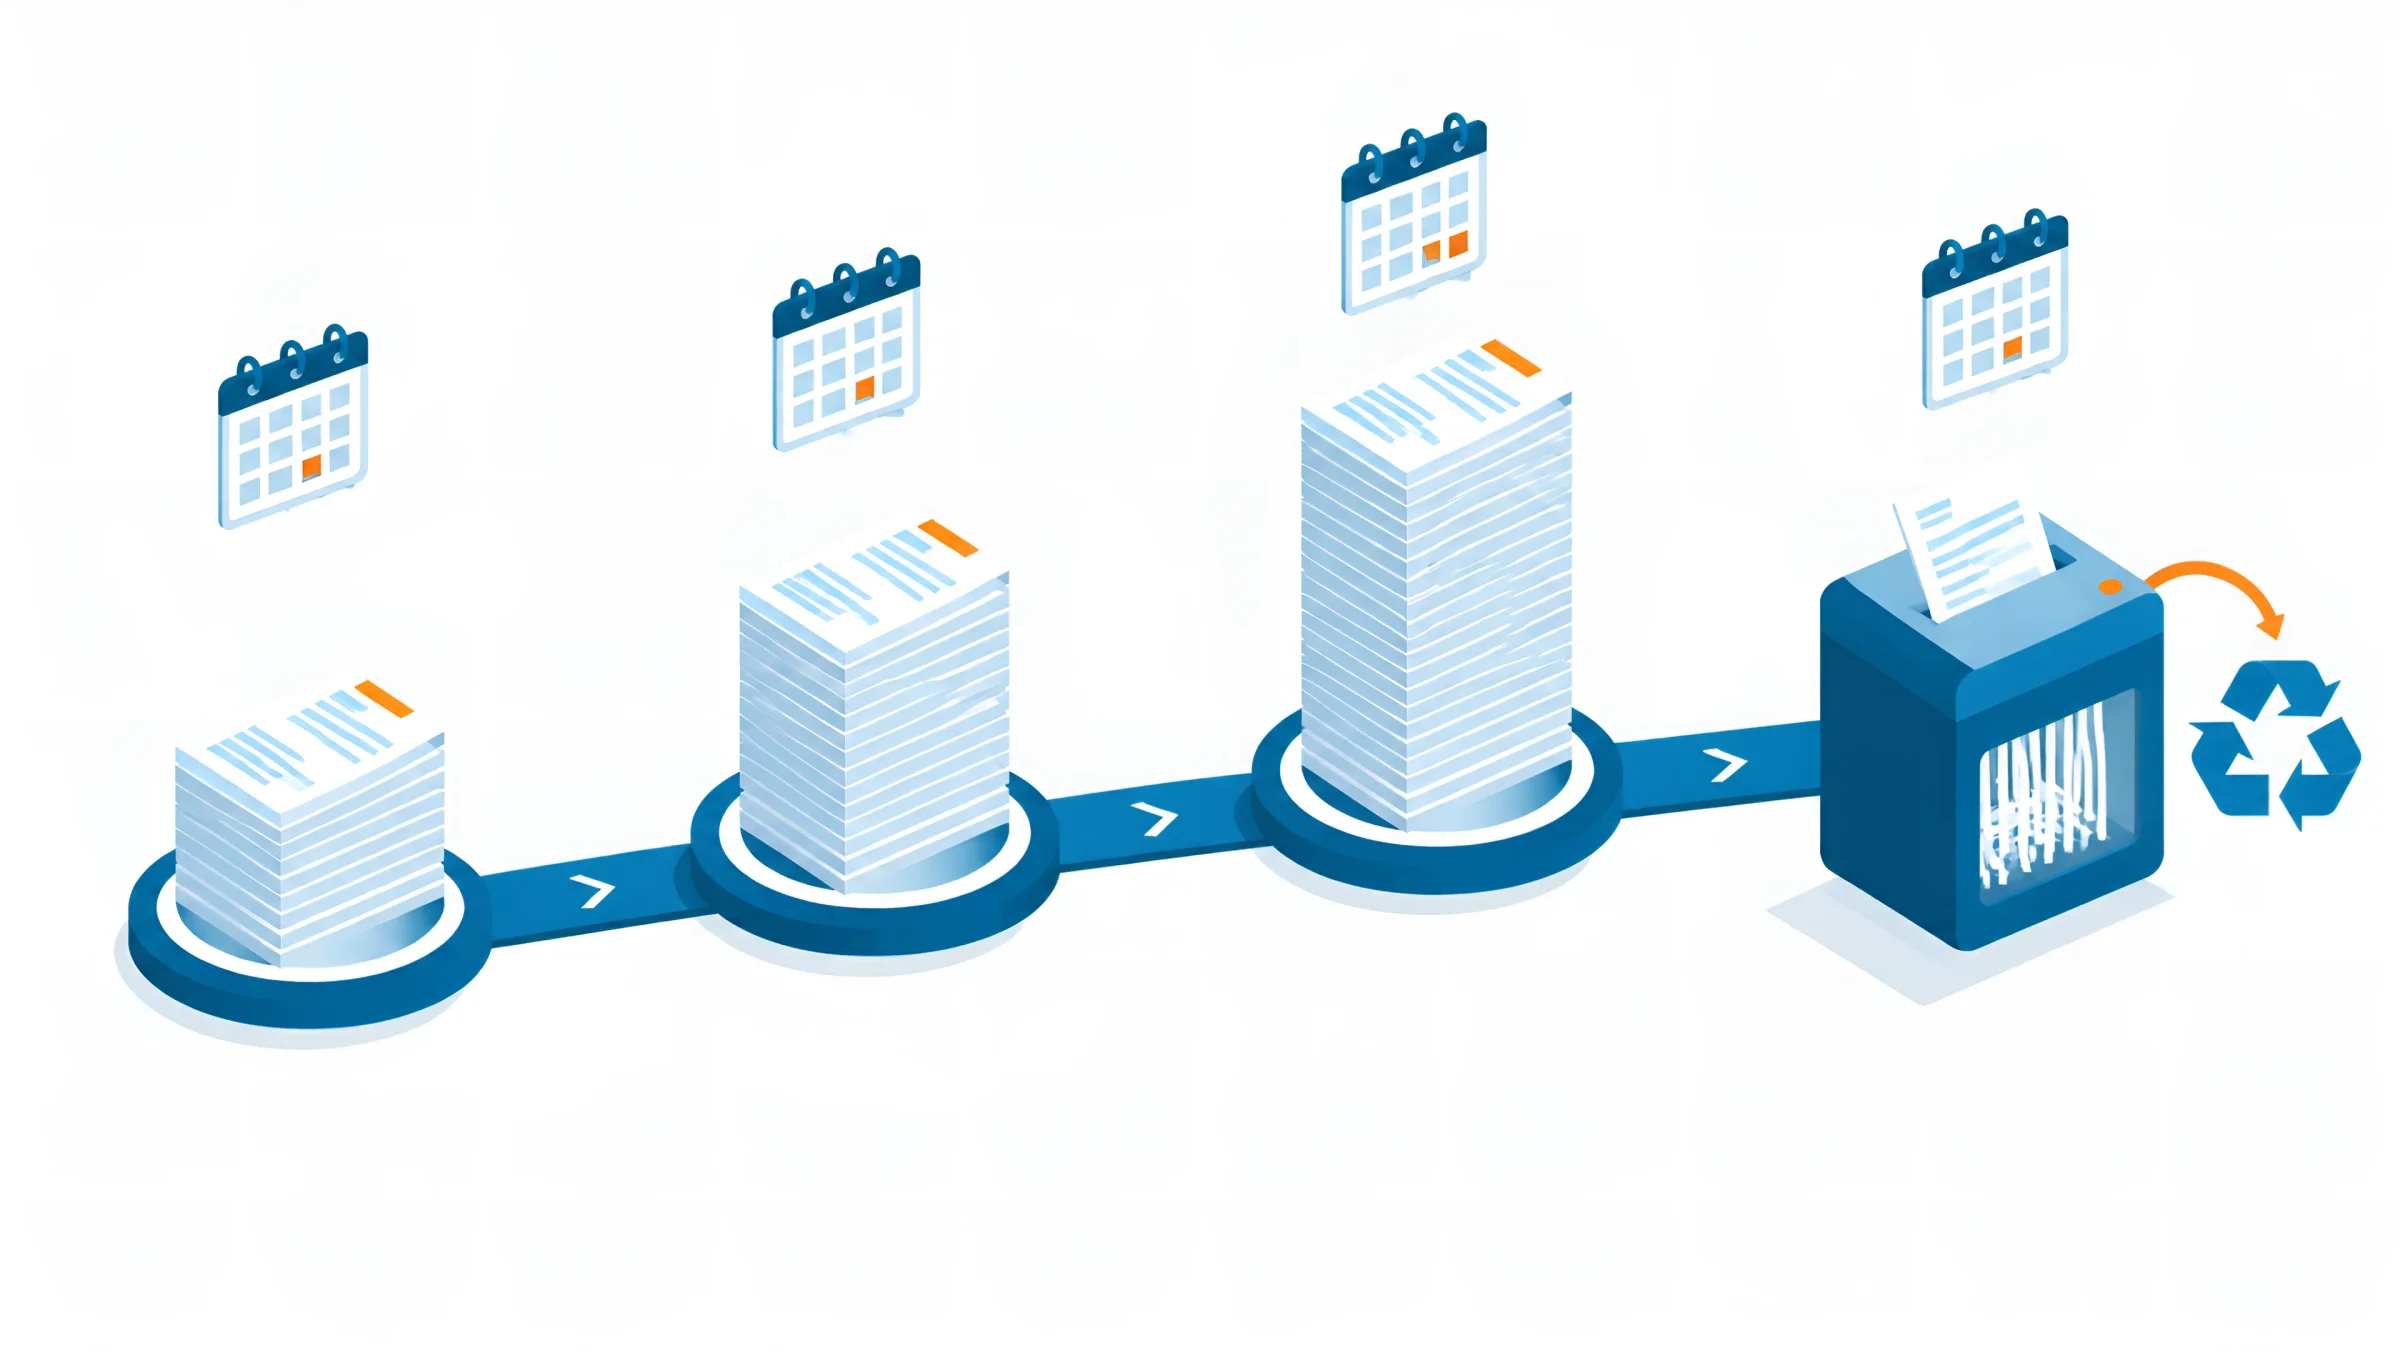
Maßgeblich ist das Kalenderjahr, in dem der Beleg entstanden ist, der Brief empfangen oder versandt wurde oder die letzte Eintragung im Buch erfolgte.
Die Frist beginnt mit dem Schluss dieses Kalenderjahres, also am 31. Dezember.
Zum Fristbeginn addierst du 6, 8 oder 10 Jahre – je nach Art der Unterlage.
Läuft noch eine Betriebsprüfung, ein Einspruch oder ist ein Steuerbescheid vorläufig? Dann darfst du die Unterlagen noch nicht vernichten.
Vernichte erst nach Fristende und halte fest, welche Unterlagen wann und wie vernichtet oder gelöscht wurden.
Ein Beispiel: Eine Eingangsrechnung vom 15. März 2018 ist ein Buchungsbeleg. Die Frist beginnt am 31. Dezember 2018 und beträgt acht Jahre. Sie endet damit am 31. Dezember 2026. Ab dem 1. Januar 2027 darfst du die Rechnung vernichten – sofern keine Ausnahme greift.
Bei Büchern zählt die letzte Eintragung. Wurden die letzten Buchungen für das Geschäftsjahr 2016 erst im Jahr 2017 gemacht, beginnt die Zehnjahresfrist erst Ende 2017. Für den Jahresabschluss zählt das Jahr, in dem er aufgestellt wurde. Gerade bei Abschlüssen, die spät im Folgejahr fertig werden, lohnt es sich, genau hinzusehen.
Vernichten
Wenn keine Ausnahme greift, dürfen zum Jahreswechsel diese Unterlagen aus dem Archiv.
Bücher, Jahresabschlüsse, Inventare: mit letzter Eintragung bzw. Aufstellung im Jahr 2016 oder früher.
Rechnungen und andere Buchungsbelege: entstanden im Jahr 2018 oder früher.
Kontoauszüge und Kassenbelege: aus dem Jahr 2018 oder früher.
Handels- und Geschäftsbriefe: empfangen oder versandt im Jahr 2020 oder früher.
Lohnkonten: mit letzter Eintragung im Jahr 2020 oder früher.
Sonstige steuerlich relevante Unterlagen: aus dem Jahr 2020 oder früher.
Achtung bei Unterlagen, die schon vor 2025 hätten vernichtet werden können: Die Verkürzung auf acht Jahre gilt für alle Buchungsbelege, deren Frist am 1. Januar 2025 noch nicht abgelaufen war. Deshalb durften zum 1. Januar 2025 auf einen Schlag die Belege der Jahre 2015 und 2016 vernichtet werden, zum 1. Januar 2026 die aus 2017.
Wer seine Belege digital archiviert, muss nicht jedes Jahr Ordner sortieren. Ein Archivsystem kennt für jedes Dokument die Dokumentart, das Entstehungsdatum und damit das Fristende. Es zeigt dir zum Jahreswechsel automatisch, was gelöscht werden darf – und sperrt alles, was wegen einer laufenden Prüfung noch gebraucht wird.
Personal
Für die Personalakte gibt es keine einheitliche Frist. Es kommt auf die einzelnen Dokumente an.
| Unterlage | Frist | Rechtsgrundlage |
|---|---|---|
| Personalakte allgemein (nach Ausscheiden) | in der Regel 3 Jahre | Regelverjährung § 195 BGB |
| Lohn- und Gehaltsabrechnungen | 8 Jahre | § 147 Abs. 1 Nr. 4 AO |
| Lohnkonten | bis Ende des 6. Jahres nach der letzten Eintragung | § 41 Abs. 1 EStG |
| Arbeitszeitnachweise bei Mehrarbeit | 2 Jahre | § 16 Abs. 2 ArbZG |
| Bewerbungsunterlagen abgelehnter Bewerber | ca. 6 Monate | AGG-Fristen, DSGVO |
| Unterlagen zur betrieblichen Altersversorgung | bis zum Ende der Leistungspflicht | BetrAVG |
Einzelne Dokumente einer Personalakte können länger aufbewahrungspflichtig sein, etwa wenn sie gleichzeitig Buchungsbeleg sind. Nach Ablauf aller Fristen müssen personenbezogene Daten gelöscht werden.
Bei Personalakten treffen zwei Pflichten aufeinander: Arbeits-, Steuer- und Sozialversicherungsrecht verlangen, bestimmte Unterlagen aufzuheben. Die DSGVO verlangt, personenbezogene Daten zu löschen, sobald sie nicht mehr gebraucht werden. Deshalb solltest du die Personalakte nicht als Ganzes betrachten, sondern pro Dokumentart eine Frist festlegen.
Eine digitale Personalakte macht genau das möglich. Jedes Dokument bekommt beim Ablegen eine Dokumentart und damit seine Aufbewahrungsfrist. Nach dem Ausscheiden einer Mitarbeiterin läuft für jede Unterlage die richtige Frist ab – und das System erinnert rechtzeitig an die Löschung. Bei Bewerbungsunterlagen ist das besonders wichtig: Sie sollten nach Abschluss des Verfahrens nur so lange gespeichert bleiben, wie mögliche Ansprüche nach dem AGG geltend gemacht werden können.
Welche Daten überhaupt in die Akte gehören, regelt der Personalakte Datenschutz: nur das, was für das Arbeitsverhältnis erforderlich ist. Eine digitale Personalakte Pflicht gibt es zwar nicht. Seit 2025 dürfen Arbeitgeber die wesentlichen Arbeitsbedingungen aber in vielen Fällen in Textform nachweisen – das macht die digitale Akte noch einfacher.
DOCSHERO® / Fristen digital
Nie wieder Ordner zählen zum Jahreswechsel?
Gib deine Website ein und finde in einem kurzen Gespräch heraus, wie du Aufbewahrungsfristen und Löschpflichten automatisch im Archiv abbildest.
Wir speichern deine Eingabe nicht – das Logo lädt über Google.
Digital
Die Fristen sind für Papier und digitale Dokumente gleich. Die Anforderungen an das Wie sind digital aber strenger.
Elektronisch empfangene Dokumente bleiben elektronisch. Bei E-Rechnungen ist die XML-Datei das Original, nicht der Ausdruck.
Dokumente dürfen nach der Ablage nicht unbemerkt geändert oder gelöscht werden. Jede Änderung muss nachvollziehbar sein.
Im Prüfungsfall müssen Unterlagen in angemessener Zeit vorgelegt werden können – auch nach Jahren.
Das Finanzamt hat ein Recht auf Datenzugriff. Daten müssen in einem auswertbaren Format übergeben werden können.
Geschäftliche E-Mails mit Handelsbrief-Charakter sind sechs Jahre aufbewahrungspflichtig, angehängte Rechnungen als Buchungsbeleg acht Jahre.
Papier darf nach ersetzendem Scannen vernichtet werden, wenn Scan, Archivierung und Verfahren den GoBD entsprechen.
Ein Netzlaufwerk oder ein E-Mail-Postfach erfüllt diese Anforderungen in der Regel nicht. Dateien lassen sich dort unbemerkt verändern, verschieben oder löschen, und eine Auswertung für die Betriebsprüfung ist kaum möglich. Was revisionssicher bedeutet und wie eine revisionssichere Archivierung technisch umgesetzt wird, ist deshalb der Kern jeder digitalen Aufbewahrung.
Ob eine Mail aufbewahrt werden muss, hängt vom Inhalt ab. Die E-Mail Archivierung Pflicht gilt für alle Mails mit Handelsbrief-Charakter, also Angebote, Bestellungen, Auftragsbestätigungen oder Reklamationen. Für E-Mails gibt es deshalb eigene Lösungen: Eine E-Mail Archivierung speichert geschäftliche Mails automatisch, vollständig und unveränderbar. Bei E-Rechnungen sollte die Archivierung direkt im Rechnungseingang passieren – egal, ob XRechnung oder ZUGFeRD ankommt. Wer eine E-Rechnung empfangen will, legt das XML-Original deshalb sofort revisionssicher ab und verknüpft es mit der Buchung. Seit der E-Rechnung Pflicht gehört das zum Pflichtprogramm. Und wer noch Papier im Haus hat, kann beim Dokumente digitalisieren die Fristen gleich mitpflegen.
Datenschutz
Aufbewahren und Löschen sind zwei Seiten derselben Medaille.
Die DSGVO verlangt, personenbezogene Daten zu löschen, sobald der Zweck ihrer Verarbeitung entfallen ist. Eine gesetzliche Aufbewahrungspflicht ist aber ein zulässiger Grund, Daten länger zu speichern (Art. 17 Abs. 3 DSGVO). Das heißt: Während der Frist darfst und musst du aufbewahren. Nach der Frist musst du in der Regel löschen.
In der Praxis bedeutet das dreierlei:
Ohne System ist das kaum zu schaffen. Ein Dokumentenmanagementsystem hinterlegt Fristen pro Dokumentart, sperrt abgelaufene Daten und löscht sie nach Freigabe. So erfüllst du Aufbewahrungs- und Löschpflicht im selben Ablauf.
Risiken
Fehlende Unterlagen können teuer werden – auch wenn alles korrekt gebucht wurde.
Wer Unterlagen zu früh vernichtet oder nicht ordnungsgemäß aufbewahrt, riskiert mehrere Folgen:
Umgekehrt ist zu langes Aufbewahren nicht risikofrei. Neben den Kosten für Archivfläche drohen bei personenbezogenen Daten Verstöße gegen die DSGVO, wenn kein Grund zur Speicherung mehr besteht.
Privat
Für die meisten privaten Unterlagen gibt es keine gesetzliche Pflicht – aber gute Gründe, sie aufzuheben.
| Unterlage | Empfehlung / Frist | Grundlage |
|---|---|---|
| Handwerkerrechnungen rund um Haus und Grundstück | 2 Jahre (Pflicht) | § 14b Abs. 1 UStG |
| Unterlagen bei hohen Überschusseinkünften (über 500.000 €, ab 2027 über 750.000 €) | 6 Jahre (Pflicht) | § 147a AO |
| Steuerbescheide und Belege zur Steuererklärung | mindestens bis zur Bestandskraft | Empfehlung |
| Kaufbelege und Garantieunterlagen | bis Ende der Gewährleistung oder Garantie | § 438 BGB |
| Kontoauszüge (privat) | empfohlen mindestens 3 Jahre | Regelverjährung § 195 BGB |
| Urteile, Vollstreckungsbescheide, Titel | 30 Jahre | § 197 BGB |
| Zeugnisse, Urkunden, Renten- und Versicherungsnachweise | dauerhaft | Eigeninteresse |
Private Unterlagen, für die keine Pflicht besteht, solltest du mindestens so lange aufheben, wie Ansprüche verjähren können. Bei Rentennachweisen lohnt sich eine dauerhafte Aufbewahrung.
Für Privatpersonen gilt: Die meisten Fristen sind Empfehlungen, keine Pflichten. Eine echte Pflicht gibt es vor allem für Handwerkerrechnungen und für Menschen mit sehr hohen Einkünften aus Vermietung, Kapitalvermögen oder ähnlichen Quellen. Für diese steigt die Grenze ab 2027 von 500.000 auf 750.000 Euro im Jahr.
Wer private Unterlagen digitalisiert, sollte Originale von Urkunden, Zeugnissen und notariellen Dokumenten trotzdem behalten. Der Rest kann gescannt und sicher gespeichert werden.
Umsetzung
Mit einem durchdachten Archiv musst du nie wieder Ordner zählen.
Ordne jede Unterlage einer Dokumentart zu: Rechnung, Vertrag, Geschäftsbrief, Personalunterlage und so weiter.
Weise jeder Dokumentart ihre Aufbewahrungsfrist und ihren Fristbeginn zu – am besten gemeinsam mit der Steuerberatung.
Speichere alle Dokumente unveränderbar, vollständig und mit Merkmalen in einem Archivsystem.
Markiere Unterlagen, die wegen Prüfungen oder Verfahren länger aufbewahrt werden müssen.
Lass das System zum Fristende eine Löschliste erzeugen, gib sie frei und dokumentiere die Löschung.
Genau so arbeitet ein gutes Archiv. Mit ELO Dokumentenmanagement bekommt jedes Dokument beim Ablegen seine Frist. Ob Vertragsmanagement, Rechnungseingang über eine E-Rechnung Software oder Personalakte: Alle Unterlagen laufen über einen digitalen Posteingang in dasselbe revisionssichere Archiv. Fristen, Sperren und Löschungen sind dokumentiert und für die Betriebsprüfung nachvollziehbar.
DOCSHERO® richtet solche Archive so ein, dass sie zu deinem Unternehmen passen – auf deinen Servern oder in unserer HEROcloud aus deutschen Rechenzentren. Wo dein Unternehmen heute steht, zeigt dir der kostenlose Digitalisierungs-Check in wenigen Minuten.
GUT ZU WISSEN
Bücher, Jahresabschlüsse, Inventare und Organisationsunterlagen 10 Jahre, Buchungsbelege wie Rechnungen und Kontoauszüge 8 Jahre, Handels- und Geschäftsbriefe sowie sonstige steuerlich relevante Unterlagen 6 Jahre.
10 Jahre gelten für Handelsbücher, Jahresabschlüsse, Eröffnungsbilanzen, Inventare, Lageberichte und Arbeitsanweisungen. 6 Jahre gelten für empfangene und versandte Handels- und Geschäftsbriefe und sonstige steuerlich relevante Unterlagen. Rechnungen und andere Buchungsbelege liegen seit 2025 dazwischen: 8 Jahre.
Seit dem 1. Januar 2025 acht Jahre. Die Frist beginnt am Ende des Jahres, in dem die Rechnung ausgestellt bzw. empfangen wurde. E-Rechnungen müssen im ursprünglichen elektronischen Format aufbewahrt werden.
Wenn keine Ausnahme greift: Bücher und Jahresabschlüsse mit letzter Eintragung 2016 oder früher, Buchungsbelege aus 2018 oder früher sowie Geschäftsbriefe und sonstige Unterlagen aus 2020 oder früher.
Mit dem Schluss des Kalenderjahres, in dem die Unterlage entstanden ist, der Brief empfangen oder versandt wurde oder die letzte Eintragung im Buch gemacht wurde.
Ja. Die Fristen sind gleich. Elektronische Dokumente müssen aber elektronisch, unveränderbar, vollständig, auffindbar und maschinell auswertbar aufbewahrt werden. Ein Ausdruck ersetzt das digitale Original nicht.
Eine einheitliche Frist gibt es nicht. In der Regel bewahrt man die Personalakte drei Jahre nach dem Ausscheiden auf. Lohnunterlagen, Lohnkonten und Arbeitszeitnachweise haben eigene Fristen zwischen zwei und acht Jahren.
Geschäftliche Kontoauszüge sind Buchungsbelege und müssen acht Jahre aufbewahrt werden. Für private Kontoauszüge gibt es keine gesetzliche Pflicht, empfohlen werden mindestens drei Jahre.
Für Unternehmen gibt es im Steuer- und Handelsrecht keine 30-jährige Pflicht. 30 Jahre lohnt es sich aber, vollstreckbare Titel wie Urteile oder Vollstreckungsbescheide aufzuheben, weil daraus festgestellte Ansprüche 30 Jahre verjähren.
Das Finanzamt kann Besteuerungsgrundlagen schätzen, den Vorsteuerabzug streichen und Bußgelder verhängen. Im Insolvenzfall kann die Verletzung der Aufbewahrungspflicht strafbar sein.
Ja, die meisten Belege, wenn du sie GoBD-konform scannst, revisionssicher archivierst und das Verfahren dokumentierst. Ausgenommen sind unter anderem Jahresabschlüsse, Eröffnungsbilanzen und bestimmte Zollunterlagen.
Rechtsstand und Quellenprüfung: 29. Oktober 2026. Gesetzliche Anforderungen sind direkt verlinkt. Dieser Beitrag ist keine Rechts- oder Steuerberatung – Fristen im Einzelfall bitte mit der Steuerberatung abstimmen.